ビル空調の制御まわりを調べていると、出てくる社名がやたらと限られていることに気づく。中央監視装置も、天井裏の末端コントローラも、たいていアズビルかジョンソンコントロールズだ。FCU コントローラと BACnet MS/TP の記事 で製品仕様を追ったときも、実質この 2 社の資料を読むことになった。
BACnet はオープンプロトコルで、規格上は誰でも参入できる。それなのになぜ寡占が崩れないのか。調べてみると、理由は技術ではなくほぼ商流と歴史で説明がついた。
なお本記事では、いわゆる中央監視を含めた建物の自動制御システム全体を BAS(ビルオートメーションシステム) と呼ぶ。また頻出する「計装」は、センサー・コントローラ・監視装置を設計して据え付け、現地で調整するまでの一連の仕事を指す業界語である。
先に結論を並べておく。新規参入者は次の 4 つを同時に越える必要があり、それができたのがこの 2 系統だけだった。
- 全国の施工・サービス拠点網 — メーカー単独ではなく特約店・計装工事会社を含むネットワーク
- 日本独自の BACnet プロファイル — 電気設備学会(IEIEJ)仕様への準拠が実質要件
- 既設資産のロックイン — 末端コントローラは更新後も残り、専用プロトコル区間が残存する
- 仕様書に書かれる実績要件 — 実績がないと実績が作れない循環
以下、市場規模という前提を押さえたうえで、2 社の出自・商流・決算数値を辿りながらこの 4 つを見ていく。
前提 — 日本の BAS(中央監視)市場は年間 2,000〜2,500 システム
まず市場規模の感覚を掴んでおく。中央監視(BAS)の国内市場は年間 2,000〜2,500 システム程度と言われる。この数字は業界関係者の証言レベルで一次統計ではないので精度は割り引く必要があるが、規模感としては大きく外していないはずだ。
これは「全国に施工・サービス拠点を張る固定費を回収できるプレイヤーが構造的に数社しか成立しない」ことを意味する。参入障壁の話をする前に、そもそもパイが小さい。
これは障壁そのものではなく前提条件である。以下、この小さいパイを前提に、参入を阻む 4 つの障壁を見ていく。
アズビルとジョンソンコントロールズはどこから来たか
両社とも、日本のビル空調計装という産業を立ち上げた当事者である。
アズビル — 戦後日本初の 50:50 合弁から
- 1906 年 12 月 山武商会として創業(欧米の工作機械類を輸入・販売)
- 1952 年 12 月 米 Honeywell と技術提携契約を締結
- 1953 年 1 月 資本提携(出資比率 50%)。戦後の日本で初めての海外企業との 50:50 合弁という形をとる
- 1956 年 7 月 山武計器株式会社を山武ハネウエル計器株式会社へ商号変更
- 1963 年 10 月 山武ハネウエル計器の全額出資で山武計装株式会社を設立。空調計装工事・調整・メンテナンスおよび制御機器販売の体制を整える
- 1966 年 12 月 山武ハネウエル株式会社へ商号変更
- 1990 年 3 月 Honeywell が出資比率を 50% から 24.15% に変更し、包括提携契約に
- 1998 年 7 月 山武グループ 3 社を統合再編し、社名を株式会社山武に
- 2002 年 7 月 Honeywell から自己株式を取得し、資本関係を解消
- 2012 年 4 月 国内グループ各社の社名を「アズビル」を冠するものに変更
50:50 の合弁は、当時 49% 以下が常識だった中で通産省・大蔵省の認可に難航した末に成立したもので、アズビル自身が「戦後の日本で初めて」と記している。この提携により、工業計器だけでなく空調制御機器・燃焼制御機器・マイクロスイッチといった Honeywell の製品と技術が日本に導入された。
そのうえで注目すべきは 1963 年の一手だ。機器を売る会社とは別に、工事・調整・保守を担う会社を分離して持った。同社の記念館も「メーカーが別会社として工事部門を持ったことは、当時としては画期的でした」と書いている。日本のビル空調計装は Honeywell の技術で立ち上がり、それを国産化した主体が施工網まで抱えた、という構図になる。
ジョンソンコントロールズ(以下 JCI)— 1971 年から 50 年以上の国内商流
- 本体は 1885 年創業。そもそも電気式室温調節器(サーモスタット)の発明企業
- 日本法人は 1971 年 6 月、鷺宮ジョンソンコントロールズとして設立
- 1985 年 JCI 100% 出資の日本ジョンソンコントロールズへ
- 1989 年 横河電機との合弁で横河ジョンソンコントロールズを設立
- 2002 年 4 月 横河電機との合弁を解消し、現社名に
- 2006 年 1 月 ヨークインターナショナルの日本法人ヨーク・ジャパンと合併(冷凍機を取り込む)
- 2006 年 4 月 ジョンソンコントロールズテクノサービスを統合し、サービスビジネスを一体化
- 現在、中央監視・自動制御機器・空調冷熱機器・冷凍機・セキュリティの設計/施工/保守を手掛け、国内 45 事業拠点(2026 年 8 月時点)
JCI は「外資なのに強い」のではない。50 年以上かけて実質的に国内サブコン化しているというのが正しい理解になる。鷺宮製作所、次いで横河電機と、国内パートナーとの合弁を 2 度経ながら商流に入り込み、冷凍機メーカーを取り込み、サービス会社を統合した結果が今の姿だ。
BAS が売っているのは機器ではなく、施工と保守
ここが構造の中心にある。
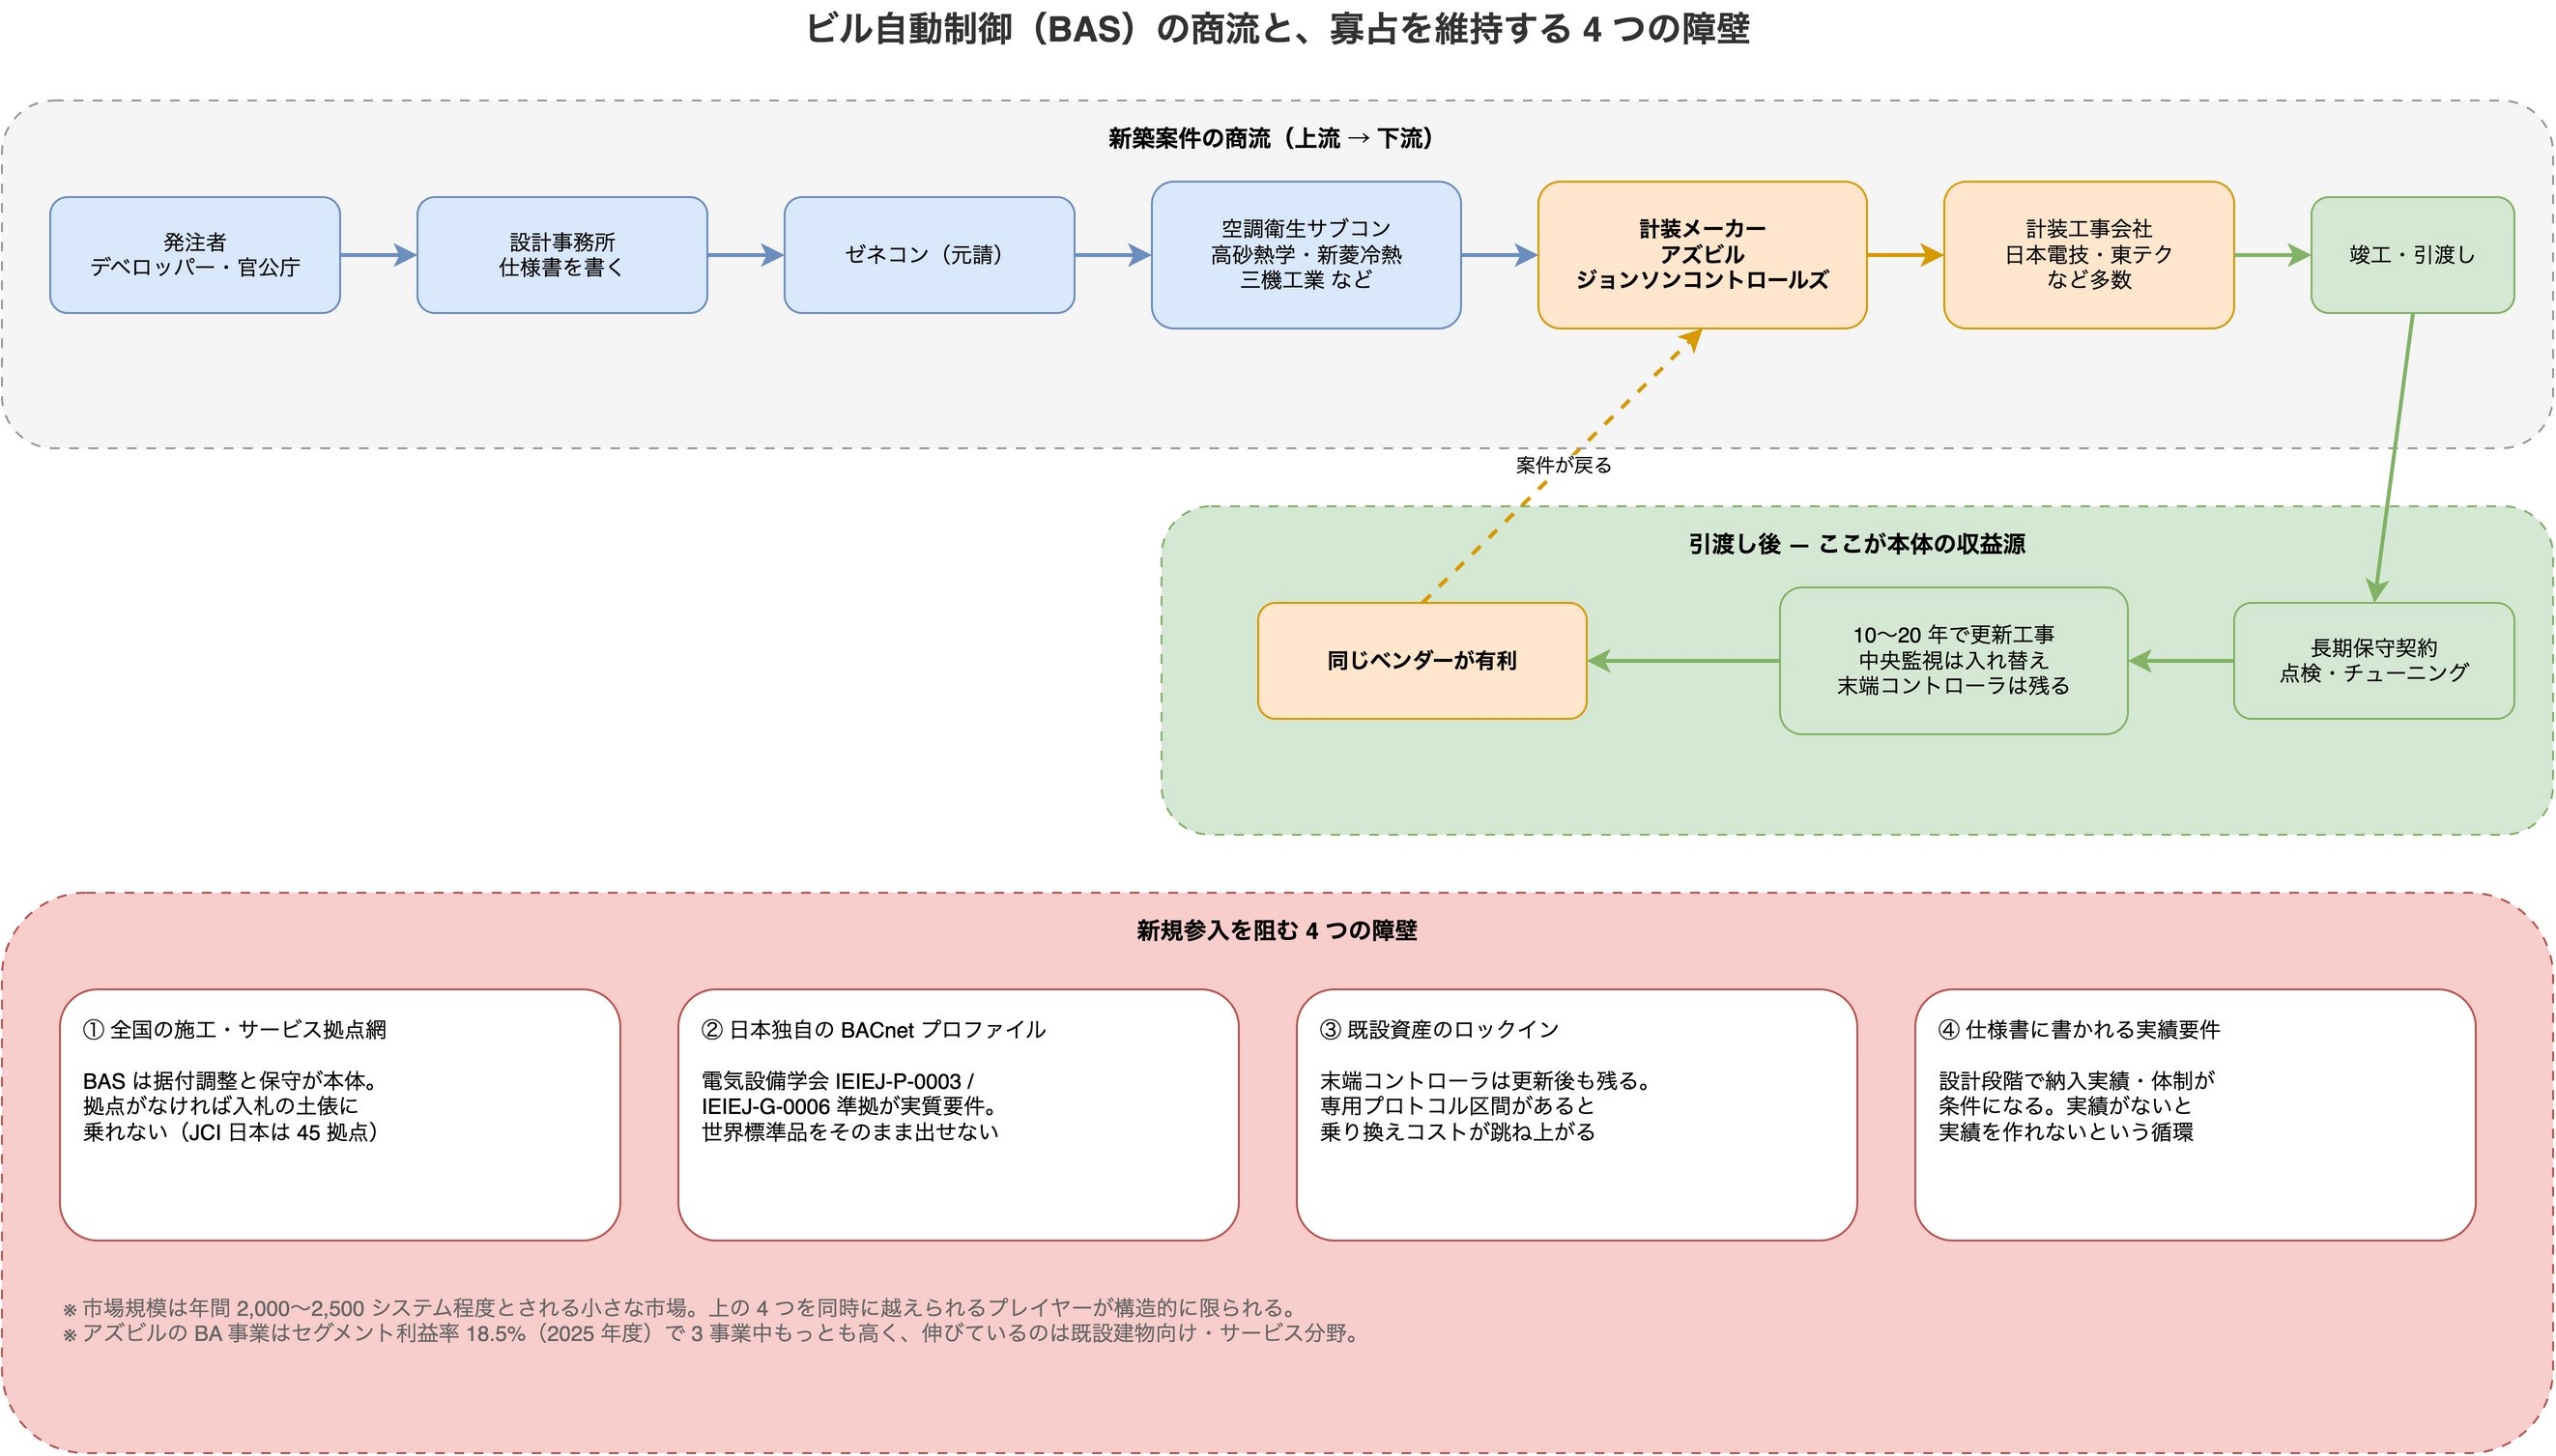
BAS は箱を納めて終わりではない。発注者 → 設計事務所 → ゼネコン → 空調衛生サブコン(元請ゼネコンの下で設備工事を専門に請け負う会社。高砂熱学、新菱冷熱、三機工業、大気社、ダイダンなど)→ 計装メーカー・計装工事会社、という多段の商流を通る。竣工後は長期の保守契約に入る。
つまり商品の実体は、据付調整と試運転、そして引き渡し後 10〜20 年のチューニングと保守である。ビル設備の保全をどう高度化するかという観点は 建築設備メンテナンス視点での IoT 分類 でも整理したが、その保全業務こそが BAS ベンダーの収益源にあたる。制御パラメータの現地調整なしに空調は使い物にならないし、それをやれる人間を全国に配置できるかどうかが受注条件になる。
この構造は、決算の数字にもはっきり出る。
アズビル決算で見る BA 事業 — 保守と改修がいちばん儲かる
アズビルの 2025 年度(2026 年 3 月期)決算から、ビルオートメーション(BA)事業を抜き出すと次のようになる。
| 項目 | 2024 年度 | 2025 年度 | 前年度比 |
|---|---|---|---|
| BA 事業 受注高 | 1,536 億円 | 1,637 億円 | +101 億円(+6.6%) |
| BA 事業 売上高 | 1,487 億円 | 1,563 億円 | +75 億円(+5.1%) |
| BA 事業 セグメント利益 | 243 億円 | 289 億円 | +45 億円(+18.6%) |
| BA 事業 利益率 | 16.4% | 18.5% | +2.1pp |
出典: アズビル「2025年度(2026年3月期)決算説明資料」。※ 各項目は億円未満を丸めた表示のため、表内の引き算と前年度比欄は一致しない(増減・増減率は丸め前の原数値ベース)。
連結全体では売上高 2,989 億円・営業利益 473 億円(営業利益率 15.8%)なので、BA 事業だけで連結売上の半分強を占め、しかも 3 事業(BA / AA / LA)の中で利益率が最も高い。参考までに AA(アドバンストオートメーション)事業は売上 1,107 億円・利益率 16.1%、LA(ライフオートメーション)事業は売上 333 億円である。
さらに重要なのが、伸びている中身だ。決算説明資料は BA 事業の売上増について「大型案件の計上等により前年度の水準が高かった新設建物向け分野が減少したが、負荷平準化の取組みの進展もあって既設建物向け分野・サービス分野が着実に増加」と説明し、翌年度の見通しでも「収益性の良い既設建物・サービス分野を主体とした増」と書いている。
会社自身が「既設と保守のほうが儲かる」と明言しているわけだ。そして既設と保守の案件は、当然その建物を最初に手掛けたベンダーに向かう。
参入を阻む 4 つの障壁
構造を整理すると、新規参入者は次の 4 つを同時に越える必要がある。
① 全国の施工・サービス拠点網 — メーカー単独では作れない
①は前述のとおりである。製品スペックで勝っても、この網は短期には作れない。JCI 日本法人の 45 拠点は 50 年の蓄積であって、買ってこられるものではない。
なお正確には、これは「メーカー単独の拠点網」ではなく「メーカー+特約店・計装工事会社のネットワーク全体」を指す。後述するように、この階層構造ごと組み上げる必要がある。
② 日本独自の BACnet プロファイル — IEIEJ 準拠という実質要件
これが見落とされやすい。BACnet は ASHRAE の世界標準だが、日本の中央監視で実際に要求されるのは電気設備学会(IEIEJ)の日本仕様への準拠である。
- IEIEJ-P-0003:2000 — BAS 標準インタフェース仕様書
- IEIEJ-G-0006 — BACnet システムインターオペラビリテイガイドライン。2006 年制定版は ASHRAE 135-2004、2017 年改定版は ASHRAE 135-2012 がベース
- IEIEJ-G-0008 — 上記の追補(2019 年)
アズビルは savic-net 系(同社の中央監視システムの製品系列)について、この IEIEJ 準拠の公開仕様書(接続運用仕様書、機能分担表、プロパティ一覧、CSV フォーマット等)を Web で公開している。前記事で参照した FCU(ファンコイルユニット)コントローラの仕様書 AI-7637 にも、その脚注にジェネラルコントローラの IPv6 対応として「BACnet2012(電気設備学会 IEIEJ-G-0006:2017 準拠)に BACnet2016 の ANNEX U を付加した仕様」という記述がある。IEIEJ 準拠をベースに、メーカーが独自の付加仕様を積む形になっているわけだ。
「BACnet 対応」を名乗るだけでは足りず、日本仕様のガイドラインに合わせ込む必要がある。海外の標準品をそのまま持ち込めないもう一段の壁であり、逆に規格策定の場にいる既存プレイヤーには有利に働くと考えられる。
③ 既設資産のロックイン — 末端コントローラは更新後も残る
BACnet で相互接続できることと、更新時に他社へ乗り換えられることは別問題である。
中央監視装置は 10〜20 年で更新されるが、天井裏や機械室の末端コントローラはそのまま残ることが多い。しかも末端側の通信が必ずしも BACnet とは限らない — 前記事で扱ったアズビルの FCU コントローラ 形WJ-1202 も、SmartScreen2 システムに接続する場合は BACnet ではなく専用通信になる。既設資産に専用プロトコル区間が混ざっている限り、他社への乗り換えコストは跳ね上がる。
④ 仕様書に書かれる実績要件 — 実績がないと実績が作れない
これは筆者の見立てだが、設計事務所が書く仕様書には納入実績や保守体制が条件として入ることが多い。実績がなければ受注できず、受注できなければ実績が作れない。典型的な循環参照で、これが③と噛み合うと新規参入の余地はさらに狭くなる。
公共工事のようにライフサイクルコストで評価される案件ではこの傾向が強まる。発注側の評価軸については VE(バリューエンジニアリング)の記事 でも触れた。
「2 社だけ」ではない — 生態系としての業界
ここまで 2 社の話をしてきたが、実際の業界はもう少し層が厚い。
一般社団法人ビルディング・オートメーション協会の正会員は 36 社(2026 年 8 月時点)あり、その顔ぶれを見ると構造がよく分かる。
- 計装メーカー — アズビル、ジョンソンコントロールズ
- 総合電機・ビル系 — 東芝、日立ビルシステム、パナソニック EW エンジニアリング、ダイキンエアテクノ
- 計装工事会社 — 日本電技、東テク、オーテック、古川計装、千代田計装、裕幸計装ほか多数
- 特別会員 — 全国ビルメンテナンス協会、建築保全センター
つまり「メーカー 2 社+施工と保守を担う多数の計装工事会社」という生態系になっている。東テクは 1955 年創業の空調機器専門商社である。ダイキン工業の No.1 販売代理店であると同時にアズビルの特約店でもあり、販売・施工・メンテナンスをワンストップで提供している。日本電技のような上場計装工事会社もある。
障壁①で触れた「メーカー+特約店・計装工事会社のネットワーク」とは、この階層構造そのものを指している。ゼロから組み上げるのが難しいのはこの厚みのほうだ。
三菱電機ビルソリューションズ(BuilUnity など)も製品を持つので、「2 社の完全独占」ではなく「2 社が中核」というのが実態に近い。
なお横河電機は 1989 年に JCI との合弁で横河ジョンソンコントロールズを設立してこの市場にいたが、2002 年に保有全株式を JCI へ譲渡して撤退している。13 年で退いた事実そのものが、この市場の参入障壁の高さを示している。
ここで一つ疑問が残る。東芝や日立ビルシステム、パナソニックも全国網を持っているのに、なぜ中核にならなかったのか。これは筆者の見立てだが、これらの会社にとって BAS はエレベータ・受変電・照明といった本業の周辺事業であり、空調計装を主戦場として①〜④を全部揃えにいったわけではない、という差だと思われる。拠点網は必要条件ではあっても十分条件ではない、ということでもある。
Siemens や Schneider はなぜ日本で薄いのか
世界の BAS 市場では Siemens、Johnson Controls、Schneider Electric、Honeywell あたりが大手として並ぶ。それなのに日本の中央監視では Siemens や Schneider の存在感が薄い。
理由は裏返しで同じだ。①の拠点網も②の IEIEJ 準拠も③の既設基盤も④の実績も持っていない。製品競争力の問題ではなく、参入コストが前述の市場規模感に見合わない。BA 事業として見ればアズビル 1 社で年 1,563 億円という規模はあるが、その大半が既設と保守に紐づいている以上、新規参入者が取りにいける部分は限られる。
逆に言えば、Honeywell は 1953 年に山武という現地パートナーと組んで入り、JCI は 1971 年に鷺宮と組んで入った。この構造で日本に食い込むには現地の商流ごと取りにいくしかなく、それを実行したのがこの 2 系統だけだった、と読める。
何が変わりつつあるか — ビル OS とスマートビルガイドライン
とはいえ、構造がまったく動いていないわけではない。
情報処理推進機構(IPA)のデジタルアーキテクチャ・デザインセンター(DADC)は 2023 年 5 月 31 日に「スマートビル システムアーキテクチャ ガイドライン」第 1 版を公開した。ここで提示されているのがビル OS という概念である。データ共有・管理層に標準インターフェースとデータモデルを持つ層を置き、アプリケーション事業者が共通の方法で建物データを使えるようにする、という構想だ。従来 BEMS(ビルエネルギー管理システム)が個別に抱えていたデータ収集の部分を、共通基盤として切り出す狙いがある。
ガイドラインは、ビルの各コントローラと連携ゲートウェイ間の通信方式について「BACnet に対応していることが望ましい」とし、BACnet システムの役割で整理すれば連携ゲートウェイは B-OWS(BACnet Operator Workstation)、各コントローラは B-BC(BACnet Building Controller)に当たる、と位置づけている。
ただし同じ箇所に、こう書かれている。
既設の BACnet ネットワークにビル OS を接続する場合は、アプリケーション側からの制御と、中央監視装置等によるローカル側の制御が矛盾なく整合するように、BAS(ビルオートメーションシステム)ベンダー等と連携して協議することが求められる。
国のガイドライン自身が、既設建物では BAS ベンダーとの協議が前提だと認めている。 オープン化はデータ利活用のレイヤを新しく開くが、フィールド側の制御権はそのまま既存ベンダーの手元に残る。
したがって現実的な変化は「既存の 2 社が置き換わる」形ではなく、「ビル OS より上のアプリケーション層に新しいプレイヤーが入り、フィールド側は既存ベンダーと組む」形になる可能性が高い。ZEB(ネット・ゼロ・エネルギー・ビル)や CO2 排出量削減の要求が強まるほど計測点は増えるが、その計測点を握っているのは結局のところ末端コントローラを納めた側である。
まとめ
日本の BAS がアズビルとジョンソンコントロールズに集中する理由を、前提・4 つの障壁・見通しの順に整理すると、こうなる。
- 【前提】市場が小さい — 全国の施工・サービス網という固定費を回収できるプレイヤーが構造的に限られる規模
- 2 社は産業の立ち上げ当事者 — 山武と Honeywell の 50:50 合弁(1953 年)、鷺宮ジョンソンコントロールズ(1971 年)。高度成長期のビル建設ブームに、計装+工事+保守を一式で出せる体制を持っていたのがこの 2 系統だった
- 【障壁①】売っているのは工事と保守 — メーカー+特約店の施工・サービス網が受注条件。アズビルの BA 事業は利益率 18.5% で最も高く、伸びているのは既設建物向け・サービス分野
- 【障壁②】日本独自の BACnet プロファイル — IEIEJ-P-0003 / IEIEJ-G-0006 準拠が実質要件で、世界標準品をそのまま持ち込めない
- 【障壁③④】既設ロックインと実績要件 — 末端コントローラは更新後も残り、専用プロトコル区間があると乗り換えコストが跳ね上がる。仕様書の実績要件がそれを固定する
- 【見通し】オープン化しても制御権は動かない — IPA のスマートビルガイドラインですら、既設接続には BAS ベンダーとの協議を前提としている
技術者としてこの領域に関わるなら、「BACnet だから誰でも繋がる」という前提は捨てたほうがいい。プロトコルがオープンであることと、商流がオープンであることは別の話だ。