免責事項: 本記事は技術的な解説であり、特定の投資戦略や銘柄を推奨するものではない。API を介した自動売買には、プログラムの不具合による意図しない発注のリスクが伴う。必ず検証環境と少額から始め、投資判断は自己責任で行うこと。
日本株の自動売買を考えると、必ず候補に挙がるのが三菱UFJ eスマート証券(旧 auカブコム証券)の API だ。ところが公式サイトを開くと、いきなり足をすくわれる。三菱UFJ eスマート証券のAPI 紹介ページ には「個人のお客さまは『kabu STATION API』をご利用ください」と書かれている。つまり、あのページで説明されている API は個人が契約できないものなのだ。
同じブランド名の下に、設計思想が正反対の 2 つの API がある。この記事では両者を切り分けた上で、個人が実際に使う kabuステーション®API のアーキテクチャと、それが自動売買プログラムの設計に課す制約を一次情報から整理する。
要するに
- 「三菱UFJ eスマート証券のAPI」は法人向け。法人口座+一次審査+来社面談が必要で、個人口座では申し込めない。
- 個人が使うのは kabuステーションAPI。こちらは Windows の GUI アプリ kabuステーションが
localhost:18080に立てる REST + WebSocket サーバで、電子契約だけで開通する。 - サイドカー型ゆえの制約が強い。同一 IP からのリクエストのみ受付(別 PC・コンテナから叩けない)、GUI アプリの常時起動が前提、毎朝 6:00〜6:30 頃に強制ログアウトされてトークンが失効する。
- 申込が通っても Professional / Premium プランでなければ使えない。約定回数の条件を落とすと、ある日「利用不可」に転落する。
- 訂正 API は存在しない。取消して再発注するしかなく、Idempotency-Key 相当の仕組みもない。
- PUSH 配信は時価のみ。約定通知は流れてこないので、約定・失効・拒否の検知は
/ordersのポーリングで自作する。
法人向け API と個人向け kabuステーションAPI を混同しない
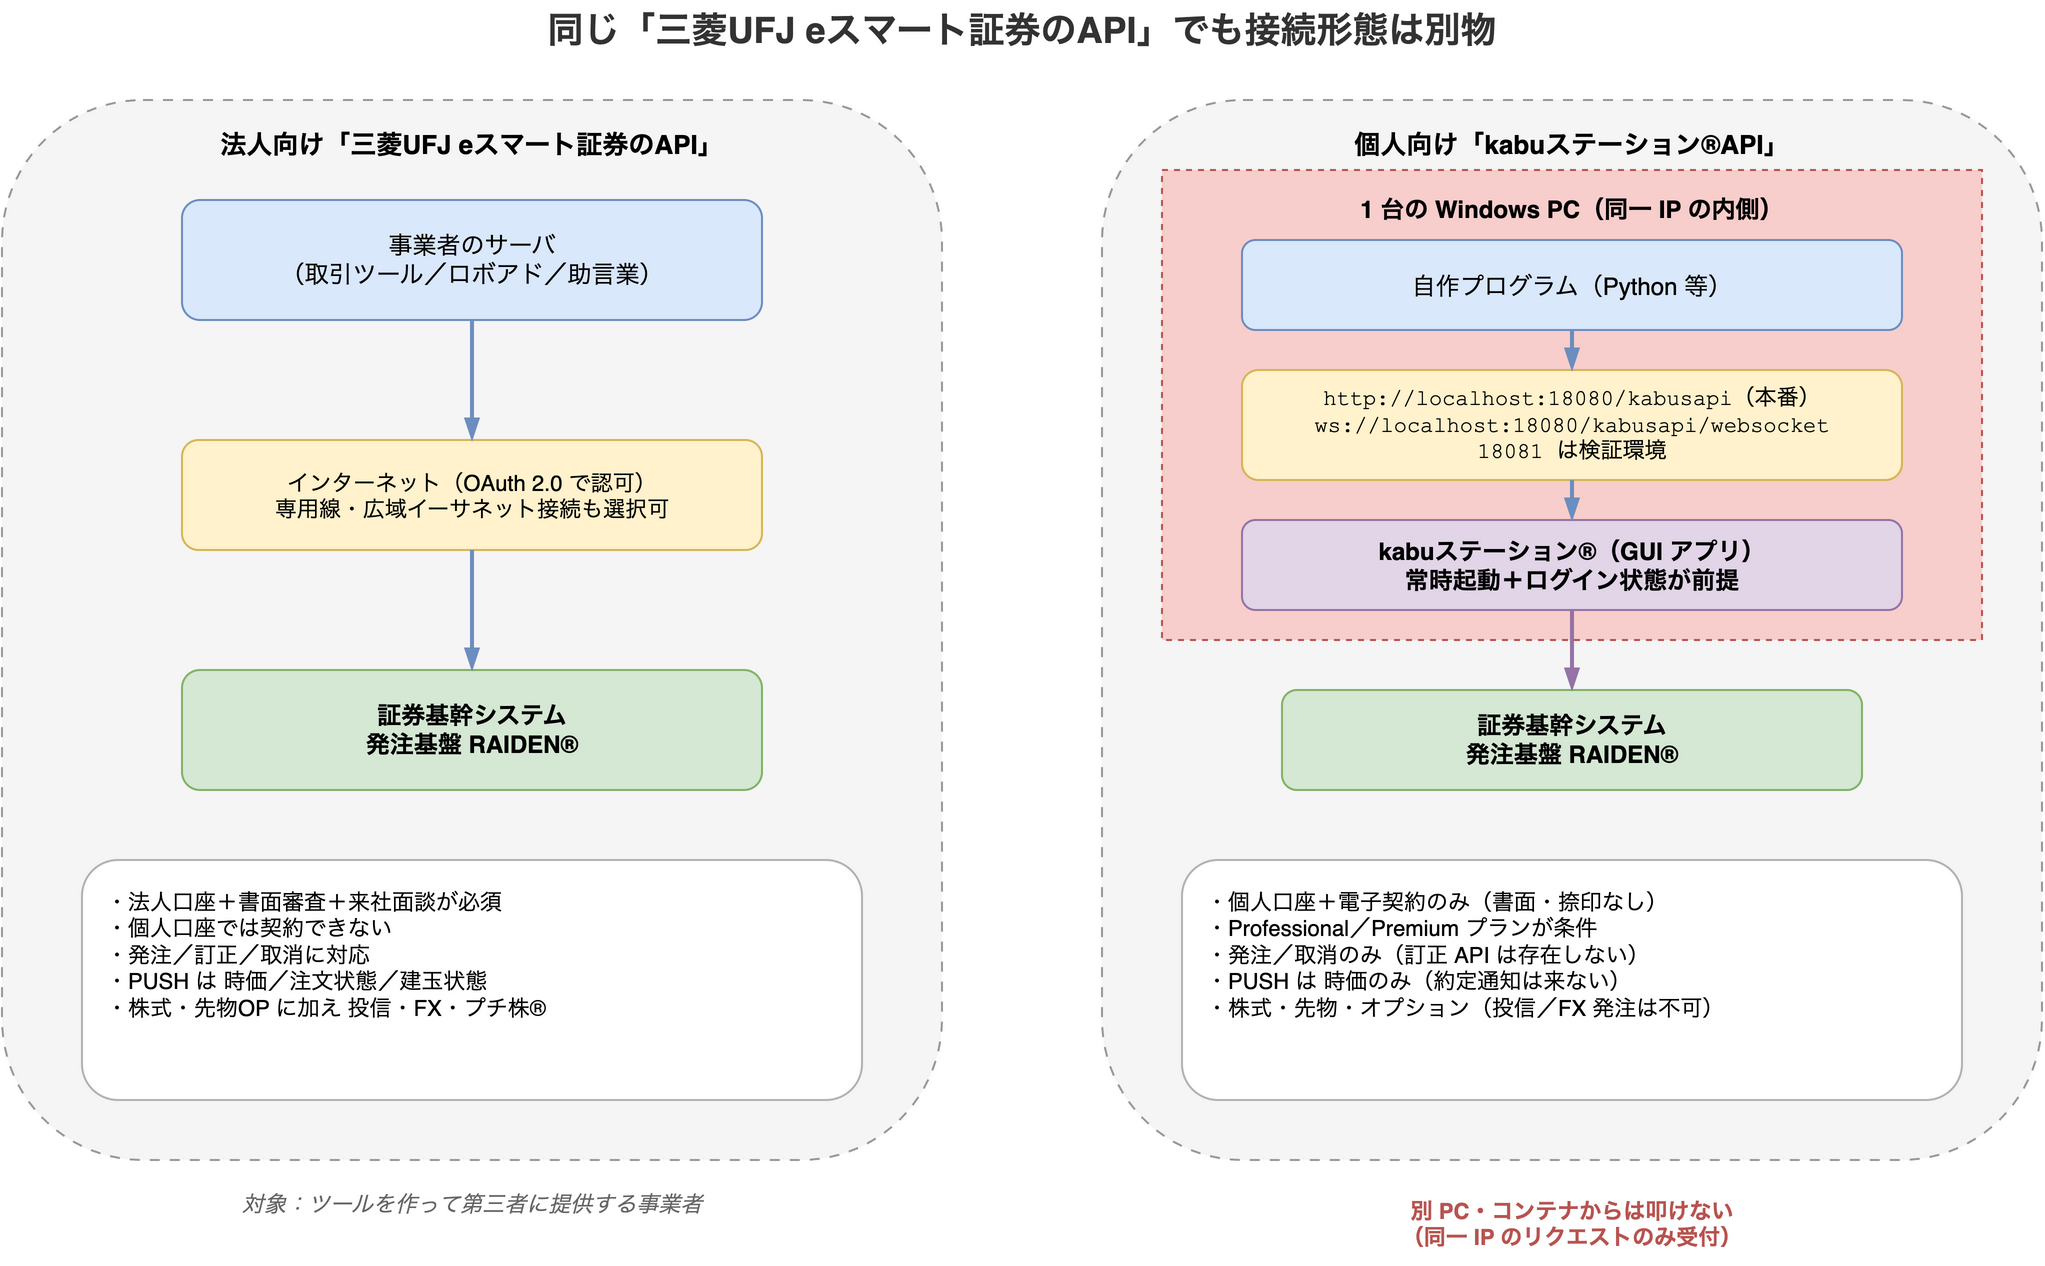
まず 2 系統の違いを図と表で押さえる。
| 三菱UFJ eスマート証券のAPI(法人向け) | kabuステーションAPI(個人向け) | |
|---|---|---|
| 契約主体 | 法人口座が必須。個人口座は申込不可 | 個人口座で可。法人口座の開設は不要 |
| 手続き | メール申請 → 一次審査 → 来社面談 → 契約 → 仕様書送付 | ログイン後の電子契約のみ(書面・捺印なし) |
| 接続形態 | サーバ間接続。OAuth 2.0。投資法人・投信運用業者には専用線/広域イーサネットも選択可 | 同一 PC の localhost:18080 |
| 発注操作 | 発注・訂正・取消 | 発注・取消(訂正なし) |
| PUSH 配信 | 時価・注文状態変更・建玉状態変更 | 時価のみ |
| 対象商品 | 株式、先物・オプション、投資信託、FX、プチ株® | 株式、先物、オプション |
| 費用 | 契約・審査・利用はいずれも無料 | Professional / Premium プラン適用で無料 |
法人向け API は 2012 年提供開始で、2018 年 7 月に AWS ベースの新基盤と OAuth 2.0 を採用している。想定利用者はプロップファーム、投資助言事業者、取引ツール開発業者、ロボアドバイザー運営業者といった「ツールを作って第三者に提供する側」だ。だから審査と面談がある。
一方 kabuステーションAPI は「自分のためのプログラムを自分で書く個人」向けの窓口である。自作ツールを他人に提供したいなら、個人であっても法人口座を開いて法人向け API の審査を受ける、という線引きになっている。
なお公式ページには主要ネット証券の API 提供状況の比較表もある。2026 年 7 月現在、株式と先物・オプションの両方に対応しているのは同社のみとされている(SBI 証券は先物・オプションのみ、マネックス証券は参照系のみ、楽天証券・松井証券は提供なし)。米国株を含めた選択肢は moomoo証券が米国株API取引に対応 — moomoo OpenAPIで個人投資家も自動売買が可能に も参照してほしい。
サイドカー型アーキテクチャという正体 — Docker・別 PC から叩けない理由
kabuステーションAPI で最も重要な事実は、これがクラウド API ではないということだ。
Windows アプリの kabuステーション を起動して API を有効化すると、そのプロセスがローカルに HTTP サーバを立てる。自作プログラムはそこへリクエストを投げ、kabuステーション が証券基幹システムへ中継する。
本番環境  http://localhost:18080/kabusapi
検証環境  http://localhost:18081/kabusapi
PUSH     ws://localhost:18080/kabusapi/websocket
公式 FAQ はこの構造を明言している。
kabuステーション®APIを使ったリクエストは、kabuステーション®を通してリクエストしています。kabuステーション®APIをご利用になる際は、常にkabuステーション®を起動しておく必要があります。
そして次の一文が、インフラ構成を決定的に縛る。
kabuステーション®APIはkabuステーション®と同一IPからのリクエストのみを受け入れます。そのため、同一PCでご使用ください。
つまり Linux サーバや Docker コンテナから叩く構成は取れない。「Mac で開発して Linux サーバで本番運用」もできず、アプリと同じ Windows マシンの中にプログラムを置くしかない。ポートフォワードで外から繋ぐ抜け道も、公式が明言しているのは「同一 IP のみ受付」までだが、同一 PC での利用を指示している以上は想定外の使い方になる。
VPS・クラウド Windows で動かせるか
GitHub の公式サポート窓口で明確な回答が出ている(issue #1314)。
- kabuステーションの動作環境として Windows Server OS は動作保証対象外
- クラウド/仮想 Windows 環境での利用自体は制限しない
- ただし物理 PC や既存 VM のディスクイメージを複製する使い方はソフトウェア複製にあたり禁止
- リモートデスクトップを切断してもログオフしない運用なら、Windows ユーザーセッションが維持される限り継続稼働は可能。ただし安定性とセキュリティは利用者の責任
VPS で回すこと自体は否定されていないが、「Windows デスクトップセッションを維持し続ける」という前提が消えないため、Linux の systemd サービスのような運用感にはならない。
kabuステーションAPI の開通手順 — 電子契約と API システム設定
設定が 2 段階に分かれているのもサイドカー型ゆえだ。証券会社側の契約と、手元の GUI アプリ側の設定という二重の関門になる。片方だけでは動かない。
1. マイページでの利用設定
メンバーズサイト(PC 版)にログインし、「設定・申込」→「らくらく電子契約」→「取引ツール」の設定 → 「kabuステーションAPI利用設定」から、設問に回答して利用規定に同意する。書面や捺印は不要だ。完了後、電子契約画面が「利用可」と表示されていることを確認する。
ここで注意したいのは、申込が完了しても条件を満たしていなければ「利用不可」と表示される点だ。API 利用には Professional プランまたは Premium プランが必要で、Professional プランの継続条件は次の 2 つを両方満たすことである。
- 信用取引口座または先物オプション取引口座を開設済み
- 前々々月〜前営業日・前々営業日(判定タイミングは取引商品によって異なる)で、当社全取引における約定回数が 1 回以上ある
なお約定回数のカウントには除外がある。国内信用取引の品受・品渡、先物取引の SQ 決済、株式公開買付(TOB)、外貨の取引は含まれない。
初回ログイン時は Professional プランが自動適用され、翌々月第 1 営業日まで使える。この猶予期間中に条件を整えないと、ある日突然「利用不可」に落ちることになる。
2. kabuステーション側の API システム設定
kabuステーション を起動し、画面右上の </> アイコンを右クリックして「APIシステム設定」を開く。
- 「APIを利用する」にチェック
- API パスワードを設定(英数字 6 桁以上 16 桁以下)
- ソフトリミット(ワンショット上限)を設定
- OK を押してkabuステーション を再起動
再起動後、右上のアイコンが緑になれば API が使える状態だ。ソフトリミットは現物・信用が万円単位、先物・オプションが枚単位で、/apisoftlimit から現在値を取得できる。プログラムのバグによる暴走を止める最後の砦なので、本番前に必ず妥当な値へ落としておきたい。実際にどんな壊れ方をするかは Claude Codeで東証の株取引を半自動化する【ペーパートレードで-19万円編】 に生々しい記録がある。
Python での最小実装 — トークン発行・時価取得・発注
BASE が localhost である点を除けば、呼び出し自体はふつうの REST だ。認証は API パスワードをトークンに交換する方式で、以降のリクエストは X-API-KEY ヘッダにトークンを載せる。
import requests

BASE = "http://localhost:18080/kabusapi"  # 検証は 18081

# 1. トークン発行
auth = requests.post(
    f"{BASE}/token",
    json={"APIPassword": "your-api-password"},
).json()
assert auth["ResultCode"] == 0, auth

headers = {"X-API-KEY": auth["Token"], "Content-Type": "application/json"}

# 2. 時価・板情報(銘柄コード@市場コード の形式)
board = requests.get(f"{BASE}/board/9433@1", headers=headers).json()
print(board["CurrentPrice"])
print(board["BidPrice"])  # 注意: これは「売気配」。下記参照
print(board["AskPrice"])  # 注意: これは「買気配」
Bid と Ask が逆になっている
/board のレスポンスには、仕様書自身が謝罪付きで告知している既知の不整合がある。
※①:レスポンスにある「Bid」と「Ask」は、本来の意味である「買気配」と「売気配」と逆になっております。実際に返却される値は日本語の説明に準じたものになりますので、ご注意いただきますようお願い申し上げます。
影響を受けるのは BidQty / BidPrice / BidTime / BidSign と AskQty / AskPrice / AskTime / AskSign だ。英語のキー名を信じて実装すると、売買を取り違えたまま動く。仕様書の日本語説明(BidPrice = 最良売気配値段、AskPrice = 最良買気配値段)が正である。ラッパー層で名前を付け替えてしまうのが安全だろう。
発注は POST /sendorder。必須項目が多く、現物と信用で指定すべき値が変わるのが厄介なところだ。
order = {
    "Symbol": "9433",
    "Exchange": 9,          # 9=SOR, 27=東証+, 1=東証
    "SecurityType": 1,      # 株式
    "Side": "2",            # 1=売, 2=買
    "CashMargin": 1,        # 1=現物, 2=信用新規, 3=信用返済
    "DelivType": 2,         # 現物買は必須。2=お預り金
    "FundType": "AA",       # 現物買は必須。AA=信用代用, 02=保護
    "AccountType": 4,       # 2=一般, 4=特定, 12=法人
    "Qty": 100,
    "FrontOrderType": 20,   # 20=指値, 10=成行
    "Price": 2000,          # 成行なら 0
    "ExpireDay": 0,         # 0=「本日」。引け後は翌取引所営業日として扱われる
}
order_res = requests.post(f"{BASE}/sendorder", headers=headers, json=order).json()
レスポンスで返る OrderId が、以降の取消と照会で注文を指すキーになる。
{"Result": 0, "OrderId": "20200529A01N06848002"}型指定にも注意が必要だ。ほとんどのコード値は整数なのに、Side(売買区分)と FundType(資産区分)だけは文字列型で定義されている。"Side": 2 と書くとエラーになるので、仕様書の type を確認しながら組む必要がある。
FrontOrderType は執行条件の指定で、値の体系はこうなっている。
| 系統 | 定義値 | Price の指定 |
|---|---|---|
| 成行系 | 10 成行 / 13〜16 寄成・引成 / 17 IOC成行 | 0 |
| 指値系 | 20 指値 / 21〜24 寄指・引指 / 25・26 不成 / 27 IOC指値 | 発注したい金額 |
| 逆指値 | 30 | 指定なし(ReverseLimitOrder の AfterHitPrice で指定) |
取消は PUT /cancelorder に OrderId だけを渡す。
requests.put(f"{BASE}/cancelorder", headers=headers, json={"OrderId": order_res["OrderId"]})市場コードは情報系と発注系でズレる
Exchange には仕様書上の非対称性がある。発注時についてはこう書かれている。
※SORまたは、東証+がメンテナンス中は現物のみ東証への指定が可能です。通常時に東証を指定しての新規発注はできません。
一方、/board/{symbol} や /timeandsales/{symbol} のパスパラメータは [銘柄コード]@[市場コード] 形式で、こちらには次の注記が付く。
※SOR市場は取扱っておりませんのでご注意ください。
つまり板情報は東証(@1)で取り、発注は SOR(9)か東証+(27)で出すという非対称な使い分けになる。同じ「市場コード」という名前の値を、用途によって読み替える必要がある。
信用返済にも別の縛りがある。東証で保有している建玉は SOR や東証+では返済できない。建玉を建てた市場を記録しておかないと返済で詰まる。
PUSH 配信は「時価だけ」
ここが最も誤解されやすい点だ。kabuステーションAPI の WebSocket で流れてくるのは時価・板情報だけである。
流れは次のとおり。
PUT /registerに銘柄リストを登録するws://localhost:18080/kabusapi/websocketに接続する- 登録銘柄の時価が更新されるたびに JSON が届く
PUSH API リファレンス が定義するフィールドは 63 項目あるが、銘柄コードや市場名といった識別子を除けば、すべて現値・気配・板 10 本・売買高・VWAP・オプションのグリークスといった価格情報だ。注文状態変更や建玉状態変更の PUSH は用意されていない。それらは法人向け API の機能である。
自動売買では「発注した注文が約定したか」を知る必要があるが、それは GET /orders(注文約定照会)を自分でポーリングして追うことになる。「REST + WebSocket Push で発注と約定通知の両方を扱える」という説明は、この API には当てはまらない。自分が過去に書いた 日経225マイクロ先物 × Monte Carlo 自動売買判定 と wiki の kabu ステーション API のページ はこの点で不正確なので、ここで訂正しておく。
PUSH の実務的な仕様も次のとおりだ。
- 登録できる銘柄は 最大 50 銘柄(REST/PUSH 合わせて)
- 間引き間隔は 400ms
- WebSocket の同時接続は 1 本のみ。自動再接続に関する公式ガイドラインはない(issue #1210)
- 場間(昼休み)と引け後は配信されない
50 銘柄という枠には、さらに見落としやすい仕掛けがある。仕様書の「情報」タグにはこうある。
リクエストされた銘柄は自動でAPI登録銘柄リストに登録されます。
/board や /symbol を叩いただけで登録枠を消費するのだ。銘柄スクリーニングのつもりで多数の銘柄に問い合わせると、PUSH 対象にしたい銘柄が枠から溢れる。PUT /unregister と PUT /unregister/all で明示的に掃除する設計にしておく必要がある(解除系も含め、この API に DELETE メソッドのエンドポイントは 1 つも無い)。これを踏み抜いて 51 件目以降が全部エラーになった実例が ペーパートレードで-19万円編 にある。
トークンは毎朝切れる — 401 を日課として扱う
サイドカー型の帰結として、運用は「1 日 1 サイクル」を前提に組むしかない。
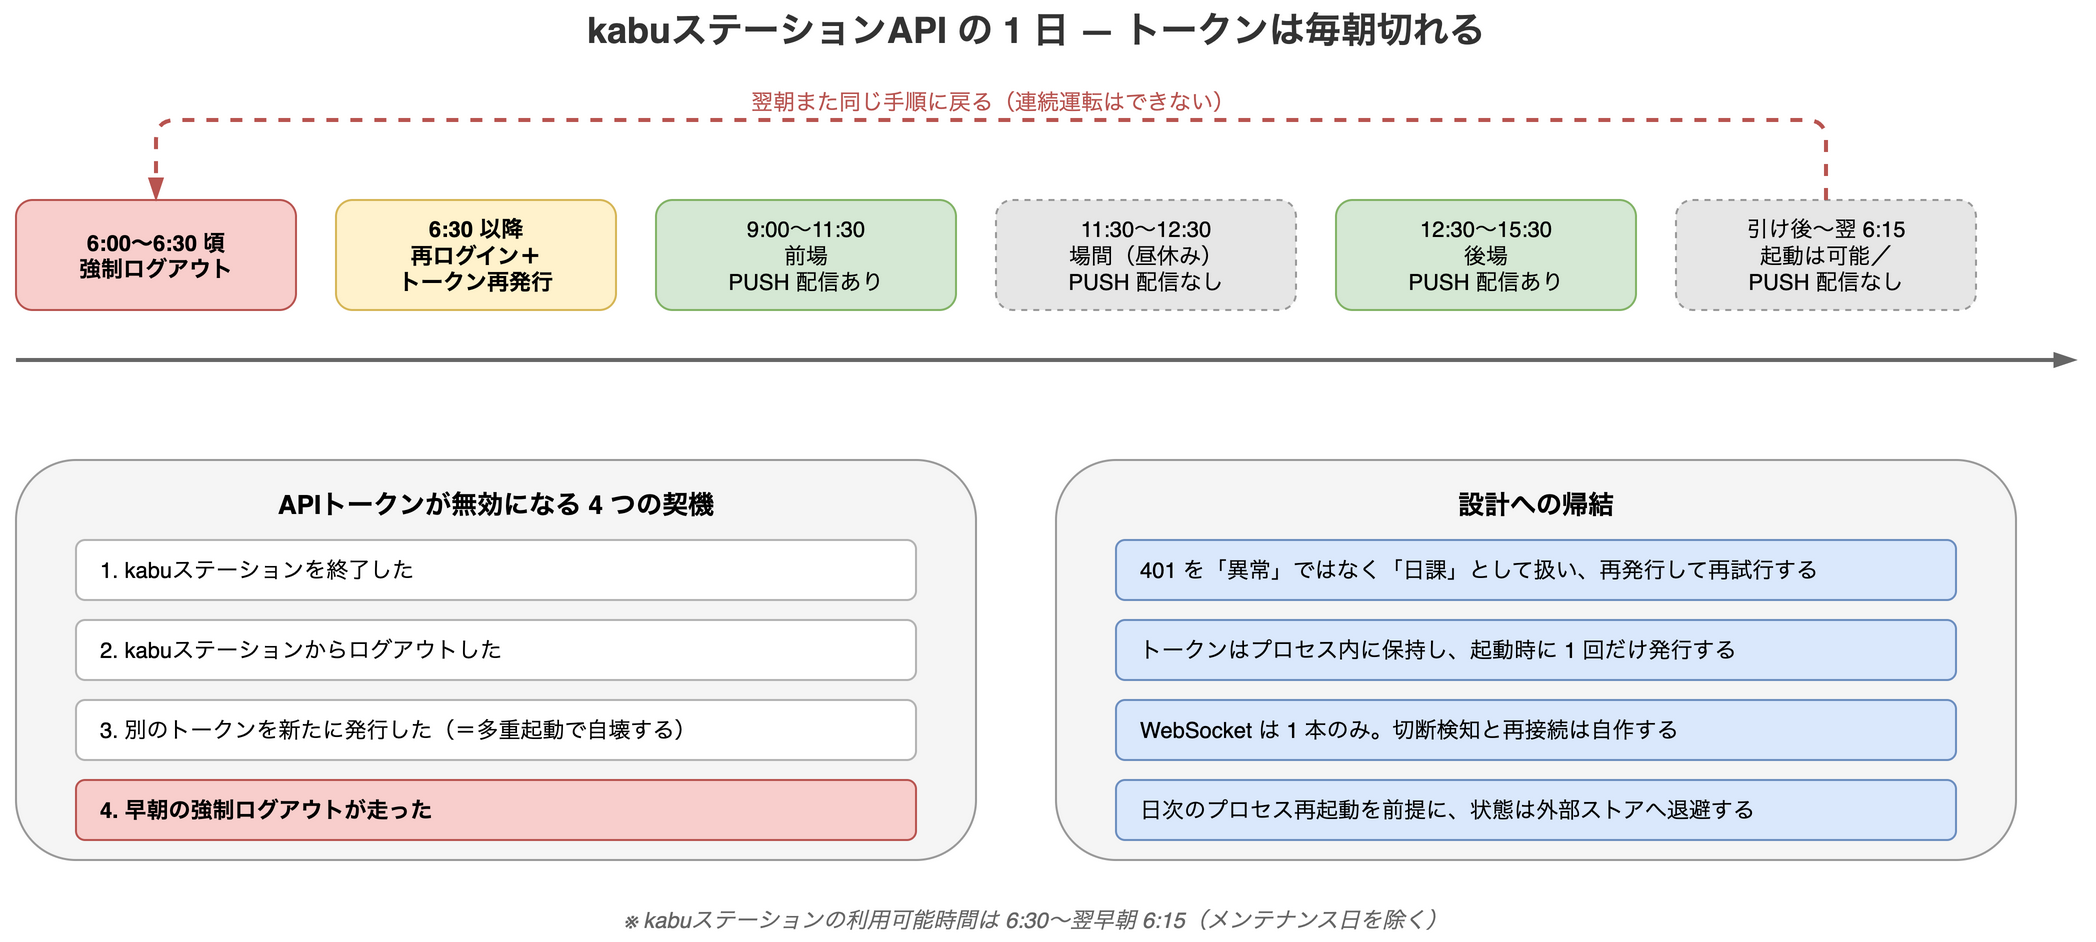
トークンの寿命について、仕様書は次の 4 つの失効契機を挙げている。
・kabuステーションを終了した時 ・kabuステーションからログアウトした時 ・別のトークンが新たに発行された時 ※kabuステーションは早朝、強制的にログアウトいたしますのでご留意ください。
kabuステーション の利用可能時間は 6:30 から翌早朝 6:15 まで(メンテナンス日を除く)で、毎朝 6:00〜6:30 頃に強制ログアウトが走る。前日からログイン状態を維持して翌営業日まで連続運転することはできない。「毎朝起動して夕方に終了する」運用を組むなら、Windows のタスクスケジューラを使うことになる(WSL2 の sshd を Windows 起動時に自動起動する で扱ったセッション周りの罠がそのまま効いてくる)。
「別のトークンが新たに発行された時」も見落としやすい。同時に複数の kabuステーション を起動して API を使うことはできず、開発用スクリプトをうっかり二重起動すると、後から発行したトークンが先のトークンを黙って無効化する。401 の原因がここにあると気づくまで時間を溶かしやすい。
設計への帰結はシンプルだ。
- 401 を異常系ではなく日課として扱う。捕まえたら
/tokenを再発行して再試行する - トークンはプロセス内に保持し、リクエストごとに発行しない(仕様書も「リクエストごとに発行する必要はありません」と明記している)
- 日次のプロセス再起動を前提に、ポジションや注文の状態は外部ストアへ退避する
- WebSocket は 1 本しか張れないので、切断検知と再接続は自前で書く
流量制限(発注 5 件/秒)と冪等性 — 訂正 API がない前提の再送設計
ここまではサイドカー型アーキテクチャの直接の帰結だった。以下は、それとは別に効いてくる API 設計上の割り切りである。
流量制限は 5 件/秒で設計する
公式 FAQ と仕様書の記載を突き合わせるとこうなる。
| API 種別 | 上限 | 出典 |
|---|---|---|
| 発注 | 5 件/秒 | FAQ |
| 取引余力・情報・銘柄登録 | 10 件/秒 | FAQ |
歩み値取得(/timeandsales) | 2 件/秒 | 仕様書の /timeandsales の説明 |
ここで注意点がある。OpenAPI 仕様書のタグ説明には「発注系のリクエストは秒間10件の流量制限を設けています」と書かれており、FAQ の 5 件/秒と食い違う。ただし issue #1210 での公式回答は「あくまで『1秒間あたりの発注件数を5件以内』という流量の制限」と述べている。保守的に 5 件/秒で設計するのが安全だ。同じ回答では「同一銘柄への同時注文件数に上限はない」ことも明言されている。ただし信用返済は例外で、注文受付時に返済建玉が拘束されるため、同じ建玉に対する返済注文を複数出すことはできない。
冪等キーは存在せず、訂正もできない
同じ issue で、冪等性について踏み込んだ回答が出ている。
- Idempotency-Key に相当する非公開仕様は存在しない
- API がタイムアウトした場合は
/ordersで注文約定照会を取得して確認する - 取消と再発注は完全に独立した 2 リクエストとして扱われるため、100〜200ms の間隔を空けるか、
/ordersで取消を確認してから再注文する - kabuステーションAPI では訂正はできない(法人向け API との明確な差)
拒否・失効の見分け方と注文の繰越
拒否(reject)の検知は一手間かかる。証券会社側でのエラー(余力不足・銘柄停止・価格制限超過・信用枠不足など)は発注レスポンスで返るが、そもそも注文が成立していないので /orders に該当データが存在しない。
取引所側のエラーは /orders に載る。ただし State=5(終了)には発注エラー・取消済・全約定・失効・期限切れが全部混ざっており、State だけでは判別できない。公式回答が示す判定方法は、Details[] の SeqNum が最大のレコードの Details[].State が 4(エラー)かを見るというものだ。
繰越の挙動も把握しておこう。当日限りの注文は引け後に失効して OrderState=5 になり、有効期限が翌営業日以降の注文は未約定のまま繰越されて OrderState=1(待機)になる。自動取消にあたる仕組みはない。
公式サポートは GitHub Issues
この API のもう一つの特徴が、サポート窓口が github.com/kabucom/kabusapi の Issues であることだ。2020 年 8 月に作られたリポジトリで、中身はポータルの静的サイトと言語別サンプルだけだ。クライアントライブラリ本体は無く、Issues がそのまま Q&A 掲示板として運用されている。
- 開いている issue は 300 件超。2026 年 9 月時点でも当日付の質問が投稿されるほど活発
- 質問には
【質問】、不具合報告には【不具合】、要望には【要望】、運営からの告知には【お知らせ】のプレフィックスが付く - バージョンアップ告知もここに流れる(直近は 2026 年 8 月 29 日の Ver 5.45.0.0)
- サンプルコードは Python / JavaScript / C# / Excel アドイン / Excel マクロが Releases で配布されている
仕様書に書かれていない挙動——建玉反映の遅延、逆指値のトリガー後の状態、15:25 以降の取消挙動など——は、たいてい過去の issue で誰かが質問済みだ。実装前に検索する価値は高い。トラブル時のログは %appdata%\KabuS\Log(デバッグログ)と %appdata%\KabuS\Log\APILog(API ログ)にある。
なお開発者ポータルの利用規定には、投稿内容の著作権が同社に帰属する旨や、個別銘柄の推奨・相場動向の断定的判断の投稿禁止といった条項があるので、質問を書くときは目を通しておきたい。
まとめ:自動売買に織り込むべき制約
kabuステーションAPI は、個人が日本株・先物・オプションをプログラムから発注できる数少ない選択肢であり、電子契約だけで開通する手軽さは大きい。だが「証券会社の Web API」という言葉から想像する姿とはかなり違う。
実像は Windows GUI アプリのサイドカーだ。制約は性質ごとに 3 つに分けて理解するとよい。
| 性質 | 制約 |
|---|---|
| サイドカー型アーキテクチャの直接の帰結 | 同一 PC・同一 IP 制約、GUI の常時起動、毎朝の強制ログアウトとトークン失効、WebSocket 1 本 |
| 法人向け API との提供範囲の差 | 訂正 API の不在、時価のみの PUSH、投信・FX 発注の非対応 |
| API 設計上の割り切り | 冪等キーの不在、発注 5 件/秒の流量制限、State だけでは reject を判別できない |
いずれも回避策を探すべきバグではなく、最初から設計に織り込むべき仕様である。
逆に言えば、ここを織り込んだ上で「毎朝起動して夕方に終了する、状態を外部に持つ、約定は自分でポーリングする」という素朴な形に落とせば、想像よりずっと安定して回る。事業として第三者にツールを提供する段階になったら、そのときこそ法人向け API の審査を受ければよい。