ブロック取引(ブロックトレード)とは では、大株主が一銘柄をまとめて売るときに ToSTNeT-1 を使う仕組みと、ディスカウントが証券会社の在庫リスクの対価であることを整理しました。本記事でも前編にならい、総称は「ブロックトレード」で統一します。
残っている問いは、買い手にとって一番切実なものです。大口取引があった銘柄は、その後どう動くのか。
先に答えを書きます。下落は実施日より前、3 営業日前から始まります。実施日に底を打ち、翌日から 2 日かけて 3 分の 1 ほど戻し、そこで止まります。 そして案件の規模によって、この形は反転します。
この記事で見ていくのは次の 3 点です。
- 実施の前後で株価がどう動くか(そして、なぜ実施「前」から動くのか)
- 案件の規模で結果がどう変わるか
- その傾向を、どこまで信じてよいか
なお、これから見るデータの対象は正確には「ブロックオファー」です。証券会社が大株主から株式を引き受け、投資家に販売する形態を指します。前編で扱った ToSTNeT-1 の相対取引そのものではなく、その周辺を含む広めの母集団だと考えてください。
ブロックオファー実施前後の定型パターン — 3 日前から下げ、実施日に底
この問いを日本株のデータで扱った研究があります。慶應義塾大学大学院経営管理研究科の修士論文(中井文哉, 2022, 小幡績研究会)です。2022 年 1 月 4 日〜12 月 15 日の立会外取引一覧からブロックオファー 109 件を抽出し、イベントスタディ(event study)を行っています。
AR / CAR とは 業種別 TOPIX の値動きから「この銘柄なら本来これくらい動いたはず」を推定し、実際の値動きとの差を取ったものが 異常収益率(AR) です。市場全体の上げ下げを差し引いた「その銘柄だけの動き」だと考えてください。それを日次で足し上げたものが 累積異常収益率(CAR) で、イベントの前後で株価が通算どれだけ余計に動いたかを表します。
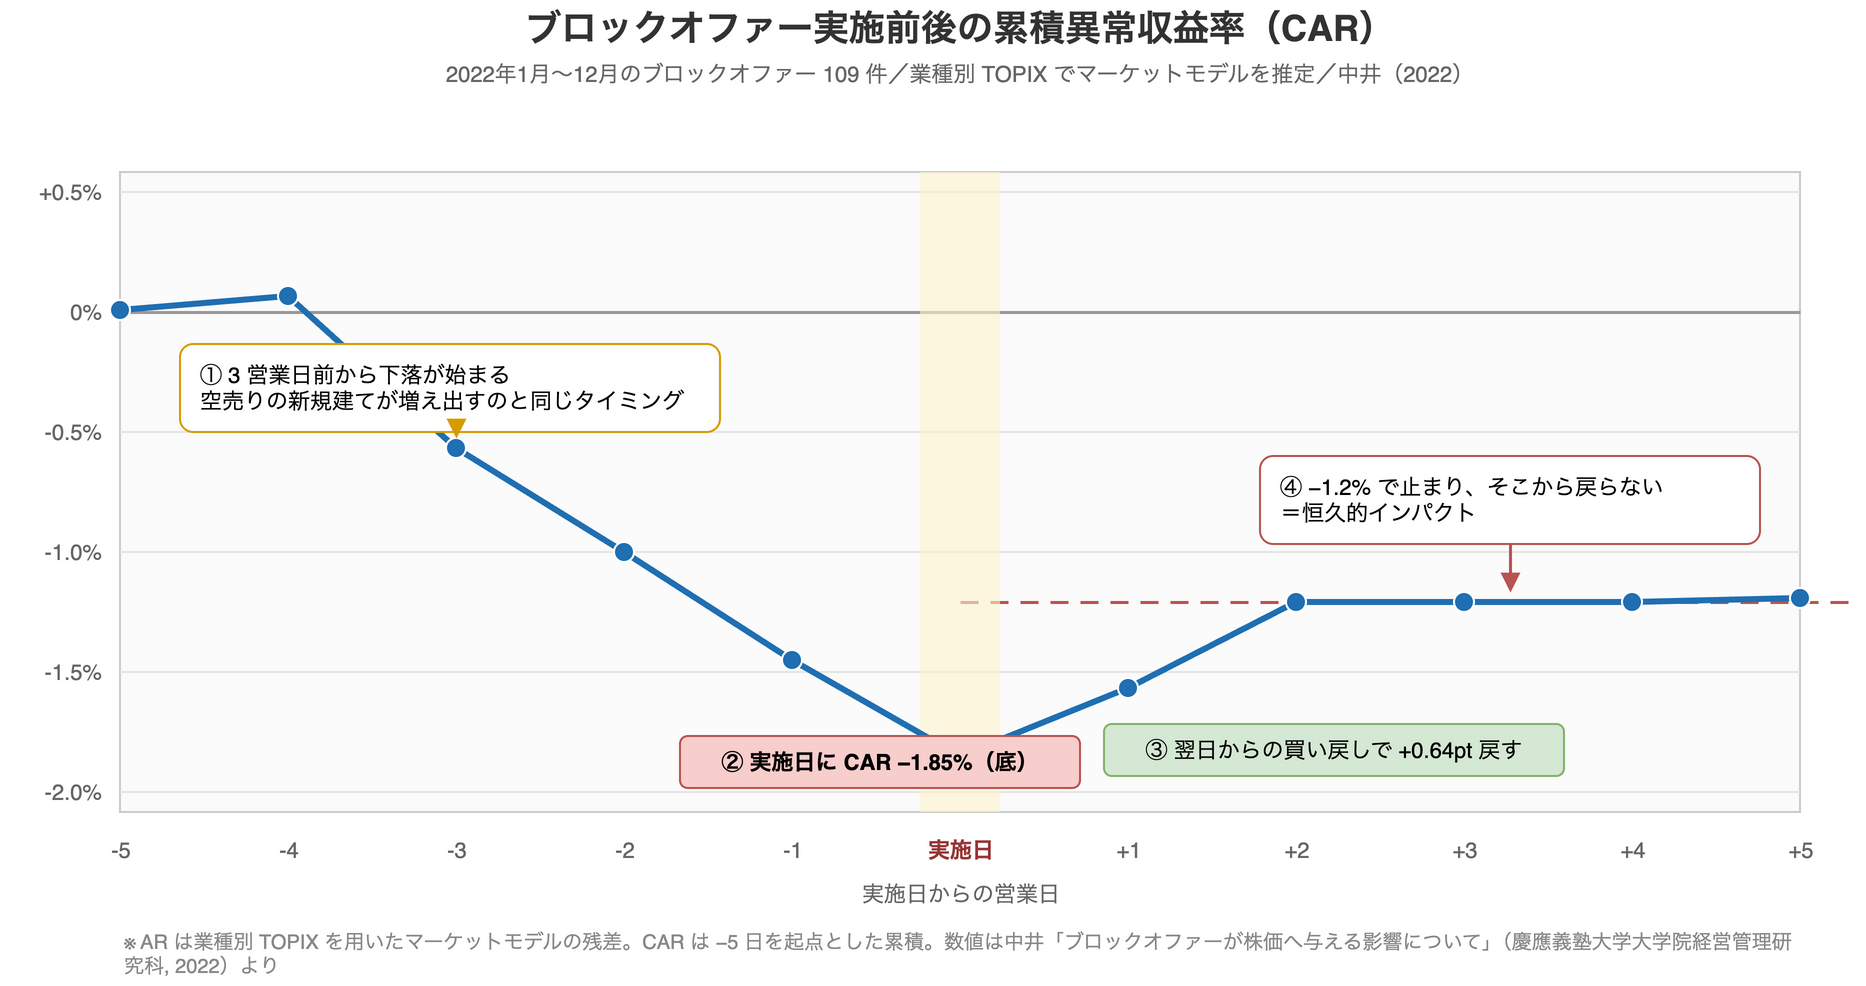
数字で見るとこうです。
| 実施日からの営業日 | AR | CAR |
|---|---|---|
| −5 | +0.01% | +0.01% |
| −4 | +0.06% | +0.07% |
| −3 | −0.63% | −0.56% |
| −2 | −0.44% | −1.00% |
| −1 | −0.45% | −1.45% |
| 実施日 | −0.40% | −1.85% |
| +1 | +0.28% | −1.57% |
| +2 | +0.36% | −1.21% |
| +3 以降 | ほぼゼロ | −1.20% 前後で横ばい |
ここから読み取れることは 3 つです。
- 下落は実施日より前に始まっている。3 営業日前から CAR が崩れ出し、実施日までに −1.85% まで沈む
- 翌日から戻すが、2 日で止まる。+1 と +2 の 2 日で合計 0.64 ポイント戻し(CAR が −1.85% → −1.21%)、+3 以降はほぼ横ばい
- −1.2% は戻らない
つまり値動きは「あとで戻る下げ」と「戻らない下げ」の合成で、戻る部分は 3 分の 1 程度しかありません。
下落の正体は空売り
同じ論文は、QUICK 社が提供する空売り集計データ(QR1)も見ています。CAR がなぜあの形になるのかが、ここで説明できます。
- 実施日の 3 営業日前から新規空売りが増加し、実施日にピークをつける
- 翌日に貸株返済(買い戻し)が急増する
前掲の CAR の形と、ぴったり重なります。実施前の下げは空売りの仕込みが作り、翌日の戻しはその買い戻しが作っている。 値動きの前半は、ブロックトレードそのものの需給というより、それを先回りした空売りの往復です。
なぜ 3 日前から動けるのでしょうか。ブロックオファーは価格決定日の前に購入顧客への勧誘が行われます。そのため、実施を知りうる立場の参加者が一定数存在するのです。
論文はこの点を、SMBC 日興証券の事件と結びつけて説明しています。同社は 2019 年 12 月〜2021 年 4 月にブロックオファー銘柄 10 件を買い支え、2022 年に相場操縦で起訴されました(2023 年 2 月に罰金 7 億円・追徴金約 44 億 7000 万円の判決)。株価が下がると売却株主が取引をキャンセルしかねない、だから買い支えた、という構図です。相場操縦として何が違法になるのかは 仕手株と株価操縦 でも触れました。
同種の問題は日本だけのものではありません。米国でもモルガン・スタンレーのブロックトレードを巡る情報漏洩を SEC が調査し、2024 年 1 月に総額約 2 億 4,900 万ドルの和解で決着しています。
海外のブロックトレード研究でも同じ形が知られている
この「あとで戻る部分と戻らない部分の合成」という見方は、日本特有のものではありません。Kraus & Stoll (1972) 以来のブロック取引研究で繰り返し確認されてきた定型事実です。用語としては、戻る部分を一時的インパクト、戻らない部分を恒久的インパクトと呼びます。
とくに知られているのが買いと売りの非対称性です。
- 売り主導のブロック — 直後に下げ、その後かなりの部分が反転する(一時的成分が大きい)
- 買い主導のブロック — 上げたまま戻らない(ほぼ全部が恒久的成分)
NYSE、NASDAQ、LSE、豪州市場などで同様の結果が報告されています。
理由は 2 つに分けて説明されてきました。一時的な非対称性を生むのは短期の流動性コストです。ブロックを引き受ける側は顧客の売りは受けやすく、また買い手を探すより売り手を探すほうが難しいという事情があります。一方、恒久的な非対称性を生むのは情報の非対称性です。保有銘柄を売るのには資金需要など多様な理由がありえますが、数千の銘柄から一つを選んで買うという行為は、それだけで強い強気材料の存在を示唆してしまいます。
日本のブロックオファーで観測された「実施日に底、翌日から一部戻す」という形は、この売り主導ブロックのパターンそのものです。
売買代金の規模で結果が真逆になる
投資判断に一番効いてくるのはここです。売買代金の規模別に CAR を分けると、傾向が反転します。
| 売買代金 | 件数 | +5 日時点の CAR | 特徴 |
|---|---|---|---|
| 10 億円未満 | 37 | +0.24% | 実施日にかけて下げるが、その後戻す |
| 10〜20 億円 | 31 | −1.70% | 戻りが鈍い |
| 20〜30 億円 | 21 | −1.31% | 戻りが遅く、戻り切らない |
| 30〜40 億円 | 12 | −1.48% | 同上 |
| 40 億円以上 | 8 | −20.70% | 実施日以降も下落が続く(8 件のみ・外れ値の影響大) |
小型案件は需給が消化されて戻る。大型案件は戻らない。40 億円以上に至っては、実施日を過ぎても下げ続けています。
ただし 40 億円以上は 8 件しかなく、−20.70% は外れ値に強く引っ張られた数字です。方向性は受け取ってよいのですが、水準をそのまま期待値として使うのは危険です。
現実の例では、キオクシアホールディングスが 2025 年 11 月に大株主の売却が重なるなかで 2 週間で 4 割安になったと日経が報じています。同社はその後、2026 年 7 月にもメモリ株全体の変調で急落しており(メモリ株バブルはなぜ終わったのか)、大型案件を抱えた銘柄の値動きの荒さを示す例になっています。
立会外分売の 1 年後リターンはどうか
短期の話ばかりでは片手落ちなので、もう少し長い窓の証拠も見ておきます。
三宅敦史「立会外分売とその後の株価について」(神戸学院経済学論集 第 49 巻第 3 号, 2017)は、2015 年度に立会外分売を実施した延べ 91 社を分析しています。
- 平均割引率は 2.7%
- 実施日の始値は前日終値比 −1.42%。ただし分売価格に対しては +1.33% で寄り付いている
- 1 年後の騰落率は、東証一部が −0.39%、一部以外が +6.97%
大型は 1 年経ってもゼロ近辺、小型だけが伸びている。短期の CAR と同じ向きの結果です。
ただしこの差の理由は、日本固有の制度事情にあります。立会外分売は株主数や流通株式といった上場要件を満たして東証一部へ指定替えするための手段として使われることが多いのです。そして指定替えを見越した先回り買いが小型株のリターンを作っている、と論文自身が説明しています。ブロックトレードにそのまま外挿できる話ではありません。
なお同論文は、分売発表日から実施日までに大きく下げた銘柄ほど 1 年後の成績が良いという関係も報告しています(偶然では説明しにくい強さの相関)。平均への回帰と読める結果です。
ブロックトレードを買う側の実務的な含意
1. ディスカウントは寄り付きで半分が消える
立会外分売のデータで、割引率 2.7% に対して分売価格比 +1.33% で寄り付いています。つまり割引のほぼ半分は寄り付き時点で失われていることになります。「割安に買えた」は、約定した瞬間の含み益を意味しません。この点は前編でも触れましたが、実データでも裏づけられます。
2. 「なぜ今売るのか」が最大の情報
2025 年 8 月の第一三共の案件は、ToSTNeT-1 の価格制約の下限である前日終値比 7% 安で約定しました。下限に張り付いたということは、それだけ需要が弱かったということです。ディスカウント率は「お得さ」ではなく、需要の弱さを測る温度計として読むほうが実態に合っています。
3. オーバーハングは 1 回で終わらない
政策保有株の解消は複数回に分けて出てきます。1 回目が消化されたことは、供給が終わったことを意味しません。将来の売り圧力が意識され続ける限り、恒久的インパクトの部分は残ります。供給イベントを株価がどう消化していくかの枠組みは、「悪材料出尽くし(アク抜け)」の見抜き方 と同じ形で読めます。
4. 「大口が入った=買い場」ではない
少なくとも上のデータでは、規模が大きいほど戻りが悪くなります。大口であることは強気材料ではなく、むしろ消化に時間がかかる理由です。規模別に見て戻らない案件が実在する以上、買う前に撤退ラインを決めておく必要があります。損切り幅の設計については 株の「20%ルール」は3種類ある に整理しています。
この結果をどこまで信じるか
正直な留保を書いておきます。
- 中井論文は査読誌ではなく修士論文で、サンプルは 2022 年の 1 年間・109 件。規模別に割ると各セルは 8〜37 件しかない
- しかも AR / CAR について有意性の検定が一切報告されていない
- 三宅論文は 2015 年度の単年で、対象は立会外分売
- どちらも「ブロックオファー」「立会外分売」であって、機関投資家間の純粋な ToSTNeT-1 ブロック取引を網羅したものではない
傾向は確かにあります。ただし、そのまま賭けられるほど厚い証拠ではありません。
自分で確かめるなら
自分で追試するなら、立会外の出来高を手元のデータで分離できるかの確認から始まります。手順とデータソースの制約は前編の「実施の形跡はデータで検知できるのか」にまとめました。
要点だけ言えば、正解データは JPX が ToSTNeT取引 超大口約定情報 として無料で出しています。ただし掲載は過去 2 週間分のみなので、毎日取得して自分で蓄積する必要があります。加えて、この情報は「顧客からの売買の委託を受けた取引」を除いた自己勘定分が対象なので、網羅的な正解ではない点にも注意してください。
空売りの動きを自分で追うなら、銘柄別の空売り残高をどこから取るかが論点になります。データソースの整理は 株価が上昇に転じる兆候 にあります。出来高の異常検知そのものは、大量保有報告書の「前」を検知する で使った z-score がそのまま流用できます。
まとめ
- 日本のブロックオファー 109 件では、下落は実施の 3 営業日前から始まり、実施日に CAR −1.85% で底を打つ
- 翌日から 2 日で 0.64 ポイント戻し、−1.2% で止まる。戻る部分は全体の 3 分の 1 程度
- 実施前の下げは空売りの仕込み、翌日の戻しはその買い戻しが作っている
- 売買代金の規模で結果が反転する。小型は戻り、大型は戻らない。40 億円以上は実施日以降も下げ続ける(ただし対象は 8 件のみ)
- 立会外分売の 1 年後リターンも同じ向きで、東証一部 −0.39%、それ以外 +6.97%。ただし後者は指定替え期待という別要因
- 「売り主導ブロックは一部反転、買い主導ブロックは反転しない」という非対称性は国際的にも定型事実
本記事は制度およびデータの解説であり、特定の銘柄・商品の投資勧誘ではありません。引用した研究のサンプルは限定的で、将来の値動きを保証するものではありません。
参考文献・リンク
- 中井文哉「ブロックオファーが株価へ与える影響について」慶應義塾大学大学院経営管理研究科 修士学位論文, 2022年度 第4004号 — KOARA
- 三宅敦史「立会外分売とその後の株価について」神戸学院経済学論集 第49巻第3号, 2017年12月
- Kraus, A. & Stoll, H. R. (1972) “Price Impacts of Block Trading on the New York Stock Exchange”, Journal of Finance 27(3)
- Saar, G. Price Impact Asymmetry of Block Trades: An Institutional Trading Explanation
- Holthausen, Leftwich & Mayers (1990) Large-block transactions, the speed of response, and temporary and permanent stock-price effects, JFE 26(1)
- SEC Charges Morgan Stanley and Former Executive Pawan Passi with Fraud in Block Trading Business
- 〈スクランブル〉大株主の売却 株高に冷や水/キオクシア、2週で4割安 | 日本経済新聞
- 第一三共株の超大口ブロック取引、持ち合い解消との見方 | Bloomberg
- ToSTNeT取引 超大口約定情報 | 日本取引所グループ
- 売買内訳データ(/markets/breakdown) | J-Quants