株式取引における「ブロック取引(ブロックトレード)」とは、特定の一銘柄を一度に大量に売買・約定させる手法のことです。日本証券業協会は「会員を通じて、同一銘柄を一度に大量に相対取引で売却又は購入する取引」と定義しています。主に機関投資家や企業の創業家・大株主などが利用します。以降はこの記事では「ブロックトレード」の表記で統一します。
言葉の定義自体はこれで尽きているのですが、実務として理解しようとすると、少なくとも次の 3 つの問いに答えられる必要があります。
- なぜ普通の市場(立会市場)で売らないのか
- では、どこで約定させているのか
- 「前営業日終値から数%割引」というあの価格は、誰が誰に払っている対価なのか
この記事はこの 3 点を軸に整理します。特に 3 番目は「割安に買えてラッキー」で片付けられがちですが、ディスカウントには明確な出どころがあります。
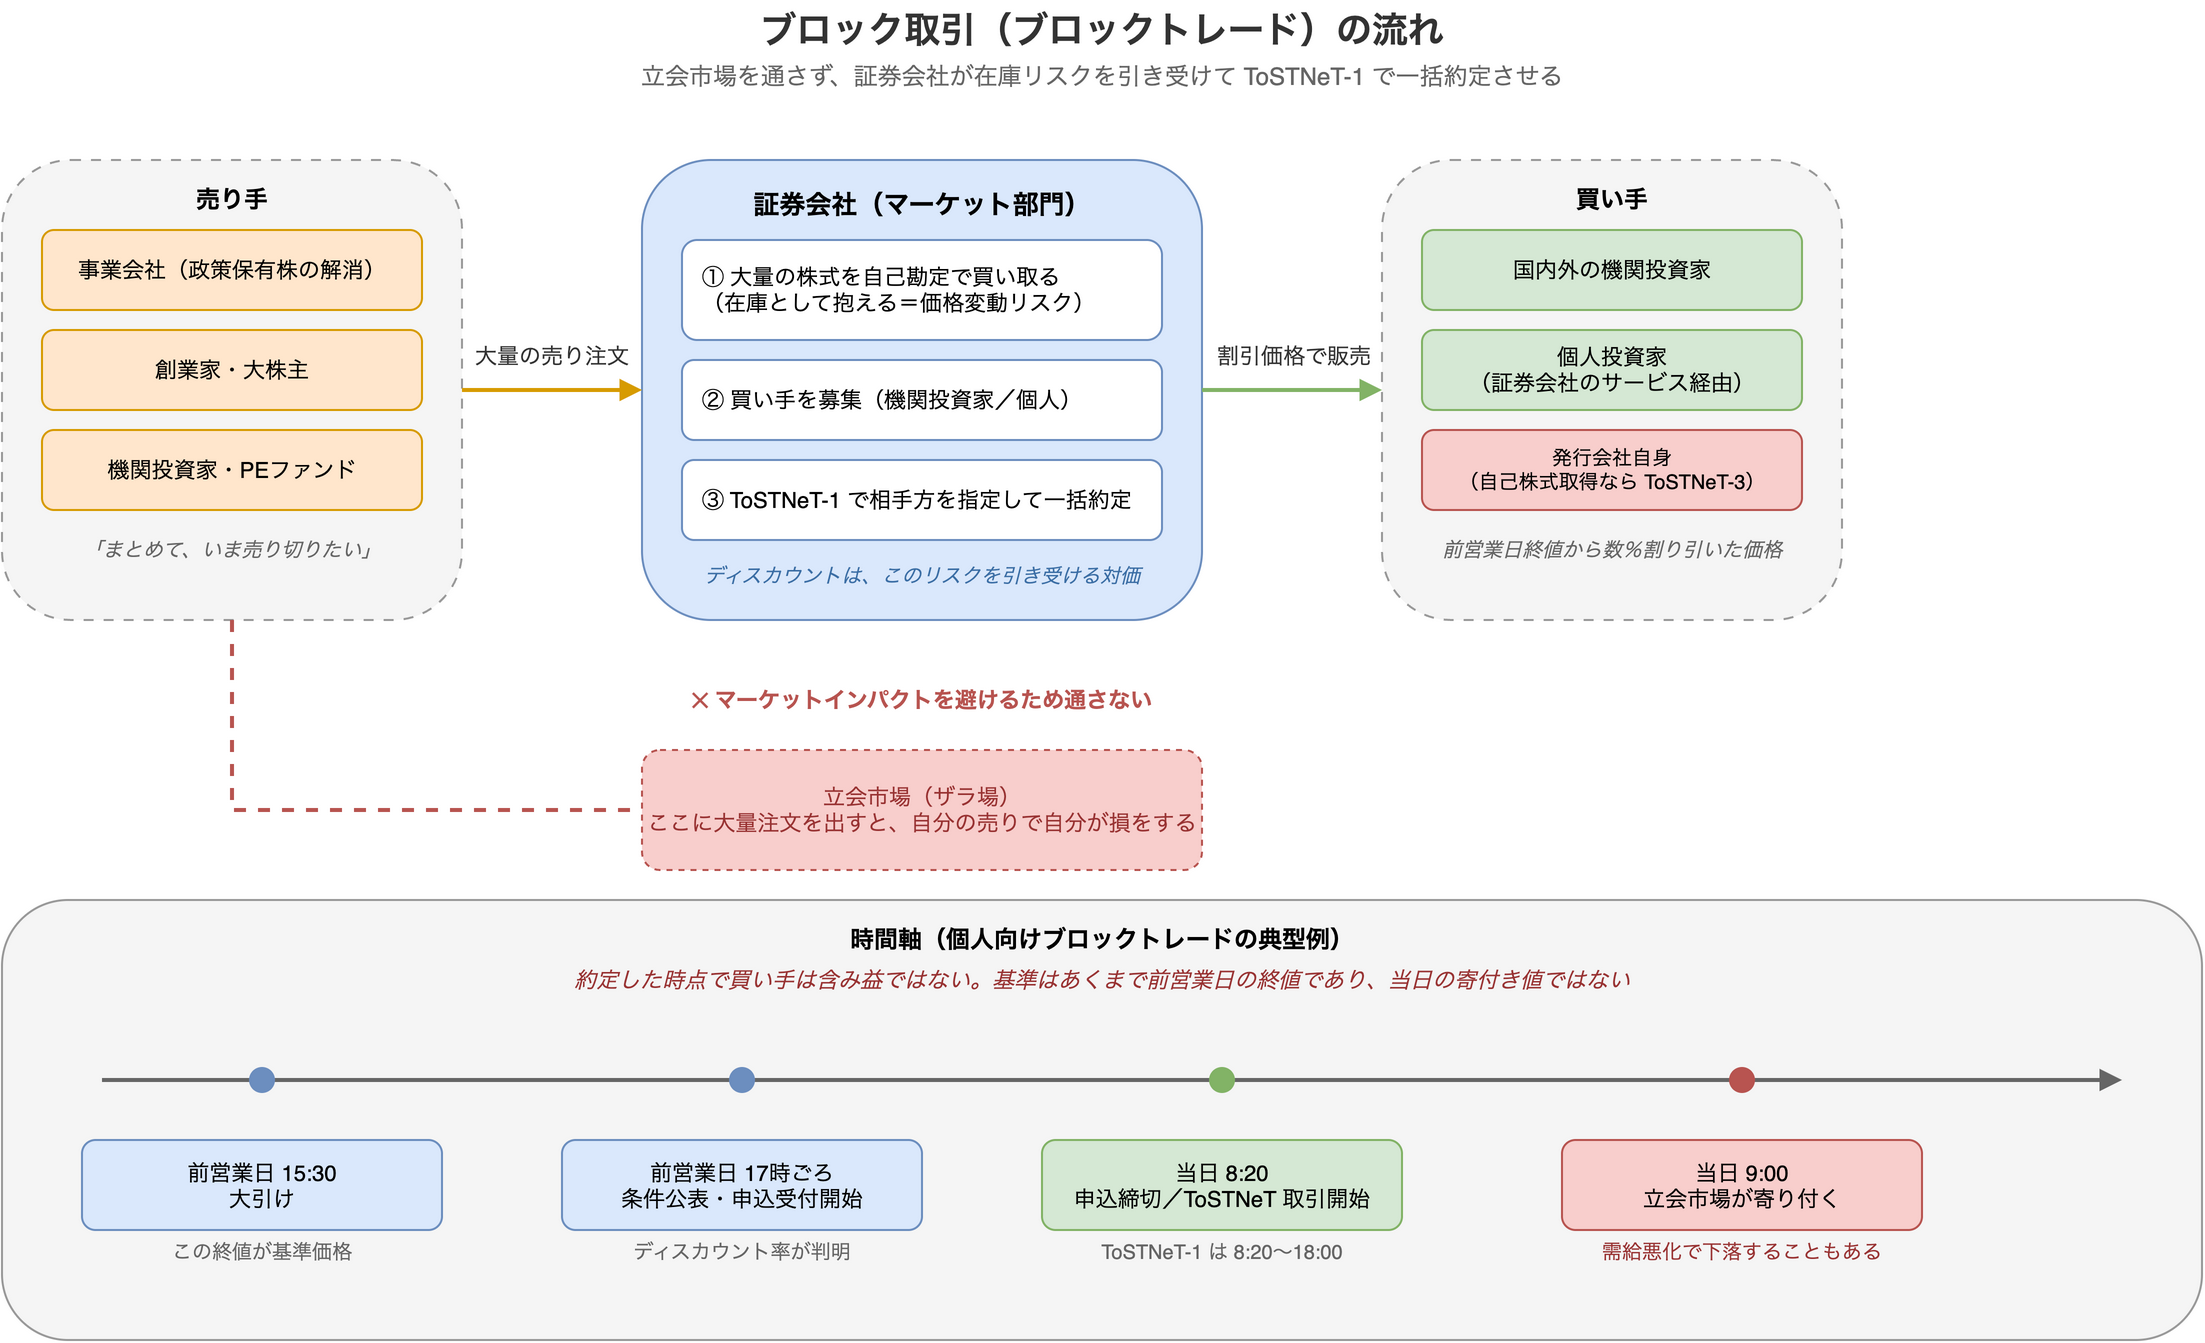
なぜ立会市場で売らないのか — マーケットインパクトという理由
理由は一つ、マーケットインパクト(自分の注文そのものが価格を動かしてしまうこと)です。
通常のザラ場(立会取引の時間帯)に大量の売り注文を出すと、板(各価格帯に並んでいる注文の一覧)に並んだ買い注文を食い尽くしながら約定していきます。つまり自分の売り注文そのものが株価を押し下げ、その下がった価格で自分の残りの株を売ることになります。売り手にとっては「自分の売りで自分が損をする」構造です。
小分けにして何日もかけて売る手もあります。VWAP(出来高加重平均価格。その日の平均的な約定価格)に沿って発注するアルゴリズム執行などがこれにあたります。ただしこの方法は、執行期間中ずっと相場変動リスクを抱え続けることを意味します。売り切るまでに相場が崩れれば、ディスカウント数%どころではない損失になります。
ブロックトレードは、この「一度に売ると価格が壊れる/小分けにすると時間リスクを負う」というジレンマに対して、時間リスクをゼロにする代わりに、価格を数%譲るという解を選んだ取引です。
どこで約定させているのか — ToSTNeT という立会外の市場
日本株の場合、約定の場は東証の ToSTNeT(トストネット、Tokyo Stock Exchange Trading NeTwork System) です。立会時間外に大口取引やバスケット取引を行うために設けられた市場で、取引の種類が 4 つあります。
| 名称 | 通称 | 内容 | 価格の制約 |
|---|---|---|---|
| 単一銘柄取引 | ToSTNeT-1 | 相手方・銘柄・数量・決済日を指定した相対取引。呼値(注文価格)が合致すると同時に約定 | 立会市場の直近値から上下 7%以内(直近値の 7%が 5 円未満なら上下 5 円以内) |
| バスケット取引 | ToSTNeT-1 | 15 銘柄以上かつ売買代金 1 億円以上のバスケットを相手方指定で売買 | 構成銘柄の直近値で算出する基準代金の上下 5%以内 |
| 終値取引 | ToSTNeT-2 | 立会市場の終値または VWAP を確認してから参加できる | 終値・VWAP 等(完全時間優先で約定) |
| 自己株式立会外買付取引 | ToSTNeT-3 | 買方を発行会社に限定した自己株式取得専用の取引 | 終値等。買付数量に相当する売付数量を取引所が定める方法であん分配分 |
ブロックトレードに使われるのは、このうち ToSTNeT-1 の単一銘柄取引です。効いているのは次の 3 点です。
- 相手方を指定できること
- 最低単位から売買できること
- 上下 7%という価格レンジの中で、自由に価格を決められること
「前営業日終値から 3%ディスカウント」という価格設定は、この 7%のレンジに余裕を持って収まります。
取引時間は、単一銘柄取引・バスケット取引が 8:20〜18:00 です。2024 年 11 月 5 日の売買システム更新(arrowhead 4.0)に伴い、それまでの 17:30 から 30 分延伸されました。立会市場が寄り付く 9:00 より前にウィンドウが開いているため、寄り付き前に一括約定を済ませることができます。
ToSTNeT-3(自己株式立会外買付取引)との違い
自己株式取得で使われる ToSTNeT-3 も同じ ToSTNeT 上の仕組みですが、こちらは買方が発行会社に限定された別制度です。終値取引が完全時間優先(早い者勝ち)で約定するのに対し、ToSTNeT-3 は買付数量に相当する売付数量をあん分配分する点が違います。ニュースで「ToSTNeT-3 で自己株買い」と出てきたら、それはブロックトレードではなく自社株買いの話です。
ブロックトレードのディスカウントの正体 — 証券会社の在庫リスクの対価
ここが一番誤解されやすいところです。
ブロックトレードの価格は、市場の基準価格(前営業日終値など)から 1〜5%程度ディスカウント(割引) されるのが一般的です。時価総額が小さい銘柄や、売却株数が大きい案件では、ToSTNeT-1 の価格制約の下限である 7%割引に張り付くこともあります。2025 年 8 月の第一三共の案件(最大 1880 億円)は、まさに前日終値比 7%安で約定しました。逆に言えば、ToSTNeT-1 を使う限り 7%を超えるディスカウントは制度上あり得ません。それより深い割引が付く案件は、ToSTNeT を経由しない市場外の相対取引や売出しの形を取ります。
では、このディスカウントは誰が負担して、誰が受け取っているのでしょうか。
証券会社は、売り手から大量の株式を 証券会社自身の資金(自己勘定)で買い取って在庫として抱えます。買い手を集め終わるまでの間、その在庫の価格変動リスクは証券会社が負っています。東京大学の服部孝洋氏は、この構造をこう説明しています。
投資家がまとまった量を売りたい(ブロックで売りたい)場合、証券会社のトレーダーがその株を在庫としていったんかかえて、マーケットで売るというビジネスです。証券会社は今の価格の数%下で買って在庫管理をすることで利益を得るということです。
つまりディスカウントは「買い手へのサービス」ではなく、証券会社がバランスシートを使ってリスクを引き受けることの対価です。売り手は確実性を買い、その代金として数%を支払っています。買い手が受け取るディスカウントは、そのリスク移転の過程で分配されたものにすぎません。
数字にすると分かりやすくなります。1000 億円分の株式を 3%ディスカウントで引き受けた証券会社は、30 億円のバッファで在庫リスクを取っている計算です。売り切るまでに株価が 3%以上下がれば、損をするのは証券会社の側です。
この見方をしておくと、次の 2 点が自然に理解できます。
- 流動性の低い銘柄ほどディスカウントが深い — 在庫を売り切るのに時間がかかる分、証券会社が負うリスクが大きいため
- 案件によってはディスカウントが小さい — 需要が確実に見えている(買い手のめどが立っている)案件では、証券会社が負うリスクが小さいため
売出し・立会外分売との違い
「大株主がまとまった株を売る」という結果だけを見ると、ブロックトレード・売出し・立会外分売は似ています。違うのは手続きの重さと、証券会社の中でどの部門の仕事かという点です。
| 項目 | ブロックトレード | 売出し | 立会外分売 |
|---|---|---|---|
| 証券会社の担当 | マーケット部門 | 投資銀行(IB)部門 | 引受部門ではなく取扱窓口 |
| 発行体の関与 | なし | あり(説明会に同席するなど) | なし |
| 有価証券届出書 | 不要 | 必要 | 不要 |
| ブックビルディング | なし | あり | なし |
| ロードショー | なし | あり | なし |
| グリーンシューオプション | なし | あり | なし |
| 約定の場 | ToSTNeT-1 | 引受証券会社を通じた販売(募集・売出し) | 立会外分売の制度(取引所へ届出) |
| 準備期間 | 短い(数日〜) | 長い(数週間〜) | 短い(1〜2 週間程度) |
表に出てくる用語を一行ずつ補足しておきます。ブックビルディングは投資家の需要を積み上げて価格を決める手続き、ロードショーは発行体が投資家を回って行う説明会、グリーンシューオプションは需要超過時に追加で売り出せる権利のことです。売出しにはこれらが全部付いてくるのに対し、ブロックトレードには一つも付きません。
服部氏の整理では、売出しは投資銀行部門のビジネス、ブロックトレードはマーケット部門のビジネスという区分が明確にあります。この違いから、売出しには引受審査やロードショー、グリーンシューオプションが付随し、ブロックトレードには付随しないという差が生まれます。
立会外分売は、大株主の売り注文を小口に分けて不特定多数に売り出す制度です。目的は株式分布状況の改善、特に個人株主の増大にあります。分売実施日の前営業日の大引け(その日の取引終了)後に条件が発表され、当日の朝に買付申込を受け付けて、立会開始前に約定させます。受付時間は 8:00〜8:45 が一般的です。有価証券届出書もブックビルディングも不要という点はブロックトレードと同じですが、ToSTNeT-1 を使うブロックトレードとは制度そのものが別です。
個人投資家はブロックトレードの買い手になれるのか
なれます。かつては機関投資家向けの世界でしたが、個人向けの窓口が用意されるようになりました。
たとえば楽天証券は 2024 年 11 月 1 日にブロックトレードサービスを開始しています。仕組みは以下の通りです。
- 東証の ToSTNeT-1 を使って、立会時間外に売買を成立させる
- 価格は 実施日の前営業日終値からディスカウントされた株価。割引率は銘柄・数量によって異なる
- 買付手数料は無料(手数料コースを問わない。ただし売却時には通常の手数料が発生)
- 申込受付は 実施前営業日の 17:00 ごろから、実施当日の 8:20 まで
- NISA 成長投資枠を含め、楽天証券の口座があれば申込可能(申込多数の場合は抽選。申込は PC ウェブのみ)
時間の流れを整理すると、こうなります。
- 前営業日 15:30 大引け — この終値が基準価格になる
- 前営業日 17:00 ごろ — 取引条件が決定・公表され、申込受付が始まる。ここでディスカウント率が判明する
- 当日 8:20 — 申込締切。同じ時刻に ToSTNeT の取引時間が始まる
- 当日 9:00 — 立会市場が寄り付く
申込締切の 8:20 が ToSTNeT の取引開始時刻と一致しているのは、締切直後に ToSTNeT-1 で約定させる建て付けだからと考えられます。
立会外分売が複数の証券会社に株数を割り当てて募集されるのに対し、ブロックトレードは取扱証券会社が限られます。ただし申込が多ければ抽選になるため、必ず配分を受けられるわけではありません。
なお、ここでは楽天証券を例に挙げましたが、類似のサービスは他社にもあります。手数料や受付時間は変更されうるので、実際に申し込む際は各社の公式ページで最新の条件を確認してください。
注意点 — 「割安で買えた」は含み益ではない
最後に、買い手側から見た冷静な整理を 3 点。
1. 基準はあくまで前営業日の終値
ディスカウント率 3%というのは、前営業日終値に対する 3%です。当日の寄り付きがそこから 3%以上下げれば、約定した瞬間から含み損になります。割引はクッションであって、利益の保証ではありません。損切り幅をどう設計するかについては、株の「20%ルール」は3種類ある — 損切り幅で損益分岐勝率が倍以上ちがう に整理しています。
2. 実施の公表自体が売り圧力になる
ブロックトレードの実施が公表されると、市場では「大株主の売却は短期的な供給過多」と受け取られ、一時的に株価の押し下げ要因になることがあります。しかも大口の株式が新たな保有者に移った直後は、その一部が短期で市場に出てくる可能性(オーバーハング。将来の売り圧力が需給の重しとして意識される状態)も織り込まれます。
こうした供給イベントを株価がどう消化していくかは、「悪材料出尽くし(アク抜け)」の見抜き方 と同じ枠組みで読むことができます。
3. マクロには構造的な売り要因になっている
日本ではいま、政策保有株(持ち合い株)の縮減が進んでいます。有価証券報告書における政策保有株式の開示要件も強化され、純投資への区分変更や売却が広がりました。この解消売りの受け皿としてブロックトレードが選ばれるケースが増えています。政策保有株の縮減が個別銘柄のカタリストとしてどう効くかは、株価が上昇に転じる兆候 — 銘柄分類別に見る先行指標 で扱いました。
Bloomberg は 2025 年 12 月の報道で、その年のブロックトレードが少なくとも 1 兆 3000 億円に達し、比較可能な 2002 年以降で最大規模になったと伝えています。トヨタ自動車や第一三共など 1000 億円を超える案件も出ました。相場変動が大きい局面では、準備期間の長い通常の売出しはその期間中の値動きリスクを抱え込みます。だから短期間で処分できるブロックトレードに寄る、という構図です。
つまり個人投資家がブロックトレードで買う機会が増えているのは、市場に大量の売り物が出ている裏返しでもあります。ディスカウントを見るときは、この供給が今後も続くのかどうかをセットで考えるのが筋です。
実施の形跡はデータで検知できるのか
ここまでは制度の話でした。では実務として、特定の銘柄でブロックトレードが行われた形跡を、データから検知できるのでしょうか。
結論から言うと、JPX が正解データを無料公開しているので「あったかどうか」は確実にわかります。ただし J-Quants のような株価 API 単体では直接は取れません。
JPX の「ToSTNeT取引 超大口約定情報」
東証は ToSTNeT取引 超大口約定情報 を無料で公開しています。
単一取引銘柄(ToSTNeT-1)において売買代金が50億円以上の取引(顧客からの売買の委託を受けた取引を除く)の情報を翌営業日(公表日)に掲載しています。 また掲載は過去2週間分を掲載しております。
- 契約もログインも不要で、公表日ごとに Excel(.xlsx)を直接ダウンロードできます
- 落とし穴は「過去 2 週間分」という点です。 それより古い日付のファイルはサイトから消えるので、継続的に使いたければ毎日取得して自分で蓄積するしかありません
同じデータは JPX の**有料情報(レファレンス情報)**にもあり、こちらは FTP / SFTP のデータフィードのみでの提供、利用規約への同意と契約締結が必要です。無料ウェブ版は直近 2 週間のスナップショット、有料フィードが継続配信という住み分けになっています。
なお同じ階層には 立会外分売情報 と 自己株式立会外買付取引情報 も無料で公開されています。
株価 API では直接取れない
JPX 公式の J-Quants API には、立会外の約定を返すエンドポイントがありません。決定的なのは売買内訳データ /markets/breakdown の仕様で、こう明記されています。
東証上場銘柄の東証市場における銘柄別の日次売買代金・売買高(立会内取引に限る)
ブロックトレードが約定する ToSTNeT は、このデータから構造的に除外されているわけです(しかもプレミアムプラン限定)。四本値・投資部門別売買状況・信用残・空売り残高にも、立会外を切り出すものはありません。
ひとつ確定できなかったのが、日足の出来高(/equities/bars/daily、旧 /prices/daily_quotes)が立会外を含むかどうかです。J-Quants の仕様書にも JPX の ToSTNeT 各ページにも記述が見当たりませんでした。
ただしこれは実測で決まります。breakdown が立会内限定と明示されている以上、差を取れば立会外分が出るはずだからです。
# 立会外の推定出来高 = 日足の出来高 − 売買内訳(立会内)の売り側合計
gap = daily["Vo"] - (
    bd["LongSellVo"] + bd["ShrtNoMrgnVo"]
    + bd["MrgnSellNewVo"] + bd["MrgnSellCloseVo"]
)
gap が恒常的に 0 なら日足も立会内のみで検知は不可、特定日に跳ねるならその跳ねが立会外の出来高そのものです。
検算に使う日付は、前述の超大口約定情報から取ります。直近 2 週間分の xlsx を落として、50 億円以上の約定が載っている(銘柄, 日付)を複数件拾うのが現実的です。1 件だけで判断すると、その案件の偏りがそのまま盲点になります。
直接取れなくても拾える「兆候」
約定そのものが取れなくても、ブロックトレードの前後に立会内へ漏れ出す影は拾えます。
| シグナル | 使うデータ | 意味 |
|---|---|---|
| 寄り付きの下方ギャップ | 四本値の始値 vs 前日終値 | 前営業日の夕方に条件が公表され、翌朝ディスカウント価格が意識される |
| 出来高の z-score 急騰 | 四本値の出来高 | 引き受けた在庫の立会内での処分、需給悪化への反応 |
| 実売り(LongSell)の異常 | 売買内訳(プレミアム) | 信用でない現物の大口売り。在庫処分の足跡 |
ただしこれらは**「異常な売買が入った」ことしか言わず、「誰が」も「ブロックトレードかどうか」も特定しません**。大量保有報告書の「前」を検知する で書いたのと同じ限界で、報道や開示と突き合わせて初めて意味を持ちます。
裏取りは開示側から行います。TDnet(J-Quants の適時開示アドオン、月額 11,000 円・ライトプラン以上)で売出しや自己株式取得の開示を、EDINET の変更報告書で 5%超の大株主の異動を追う形です。
そして限界も明確です。売買代金 50 億円未満かつ保有比率 5%未満の案件は、どの経路でも網から漏れます。 そこは原理的に見えないと割り切るのが正しい姿勢です。
まとめ
- ブロックトレードは、大量売却時のマーケットインパクトを避けるために、立会市場ではなく ToSTNeT-1(単一銘柄取引) で相手方を指定して一括約定させる手法
- ToSTNeT-1 の単一銘柄取引は直近値の上下 7%以内、取引時間は 8:20〜18:00。立会市場が寄り付く前に約定を済ませられる
- ディスカウントは買い手への値引きではなく、証券会社が在庫リスクを引き受ける対価。流動性が低い銘柄ほど深くなり、ToSTNeT-1 なら 7%が上限
- 売出しは IB 部門・発行体関与・有価証券届出書ありの重い手続き、ブロックトレードはマーケット部門の軽い手続き
- 個人投資家も証券会社のサービス経由で買い手になれるが、基準は前営業日終値であり、ディスカウントは含み益ではない
- 実施の形跡は JPX の超大口約定情報(50 億円以上、翌営業日公表、無料) で確認できる。ただし掲載は過去 2 週間分のみで、株価 API 単体では立会外を直接取れない
本記事は制度の解説であり、特定の銘柄・商品の投資勧誘ではありません。制度・手数料・取引時間は変更される場合があるため、実際の取引にあたっては各社および取引所の最新情報を確認してください。
参考リンク
- ToSTNeT取引 取引の種類 | 日本取引所グループ
- ToSTNeT取引 取引の概要 | 日本取引所グループ
- ブロックトレード | 日本証券業協会
- やさしい金融用語⑫:ブロックトレードと売出しの違い|服部孝洋(東京大学)
- ブロックトレード | 国内株式 | 楽天証券
- 立会外分売(たちあいがいぶんばい) | 日本取引所グループ
- ToSTNeT取引 超大口約定情報 | 日本取引所グループ(無料・過去 2 週間分)
- 四本値情報(カーボン・クレジット)・ToSTNeT超大口 | 有料情報(株式関連) | 日本取引所グループ(有料データフィード)
- 売買内訳データ(/markets/breakdown) | J-Quants
- 株価四本値(/equities/bars/daily) | J-Quants